核融合の未来に、銀行がいる。三菱UFJ・三井住友・みずほがつなぐ研究とビジネス
MUFG・三井住友銀行・みずほ銀行は、核融合発電の商用化前に何をしているのか。原子力発電を担う電力会社への融資や公的保証の事例と比較し、出資・実証設備への融資・企業紹介の現在地、資金調達に残る条件を読む。
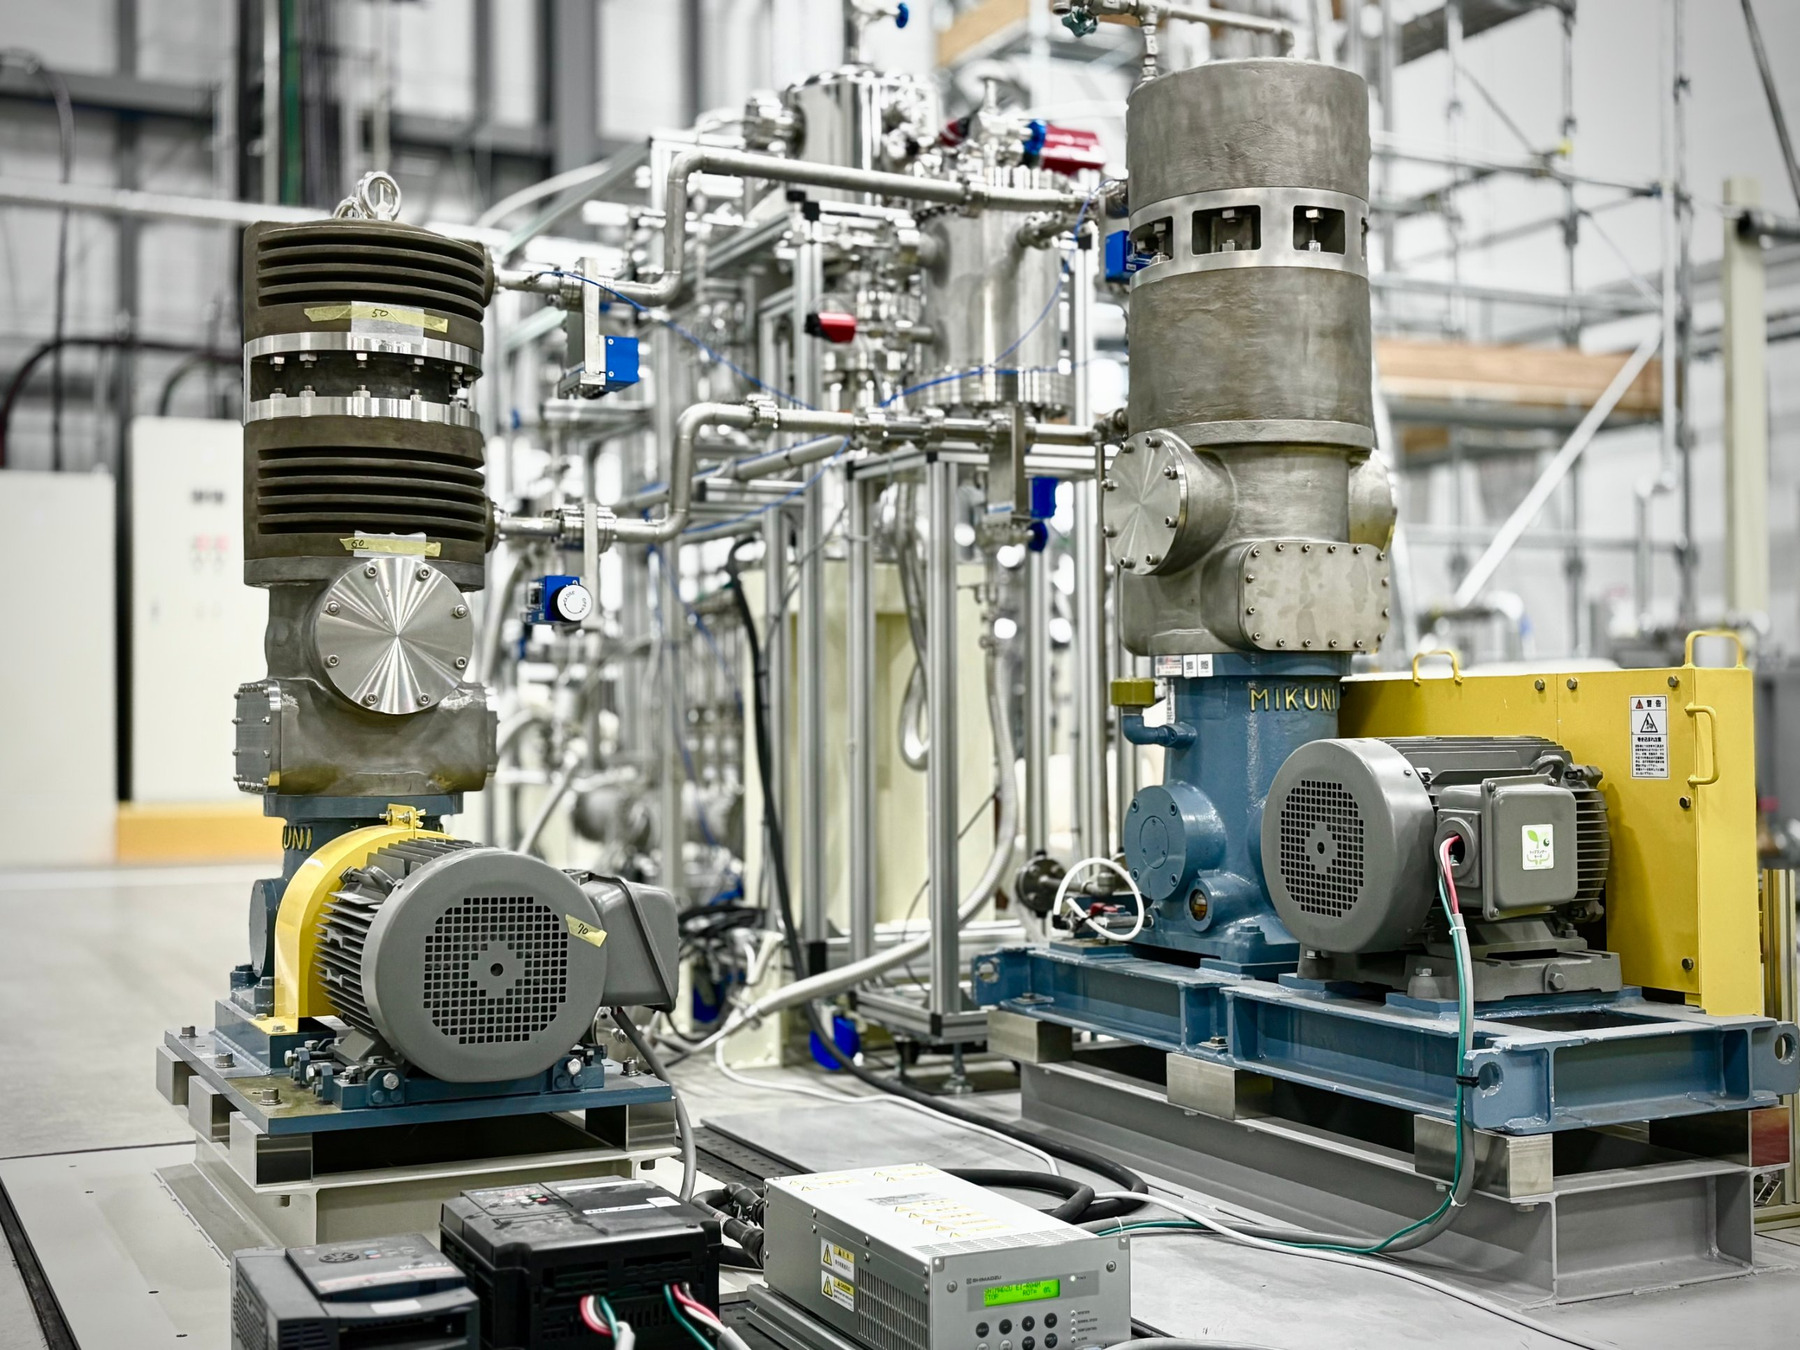
核融合発電の商用化には、なお技術や採算の課題がある。それでも、日本の大手銀行やそのグループは、すでにフュージョンエネルギー企業へ資金や顧客との接点を提供している。「核融合発電が商用化する前に、銀行は何を見て関わるのか」という疑問が浮かぶ。
具体例が京都フュージョニアリングの資金調達だ。2026年8月24日の発表には、株式会社三菱UFJ銀行が追加出資者として、株式会社三井住友銀行(SMBC)と株式会社みずほ銀行が融資・与信枠を設定する金融機関として登場する。同じ企業を支えていても、使う金融手段は同じではない。京都フュージョニアリングの発表
この動きを理解する手がかりが、核分裂による原子力発電と銀行の関係だ。三銀行は、電力会社への融資や原発の安全対策資金に、どう関わってきたのか。その経験は核融合にも使えるのか。資金の行き先と、リスクを引き受ける仕組みから考える。
この記事の要点
- 三銀行は原子力発電を担う電力会社への融資や、原発の安全対策などを使途とする公的保証付き融資に関わってきた。
- 核融合では、企業への出資、実証設備への融資、国内外の企業の引き合わせがすでに進む。商用発電所への融資とは区別が必要だ。
- 原子力発電の実績があっても、建設や返済のリスクは消えない。核融合でも「誰が借り、何で返し、不確実性を誰が負うか」が重要になる。
目次
- 出資、企業への融資、発電所への融資はどう違う?
- 三銀行は、原子力発電にどう関わってきたのか
- 商用技術の原発でも、銀行だけでリスクを負うわけではない
- MUFG・三井住友銀行・みずほの核融合への取り組み
- 原発金融の経験を、核融合にそのまま移せるのか
- 商用核融合発電所への融資に、何が必要になるのか
- 銀行名の先に、資金が届く場所を見る
- 1枚で理解する、原子力発電と核融合を支える銀行
出資、企業への融資、発電所への融資はどう違う?
まず分けたいのは、会社の株主になる「出資」と、返済を前提に資金を貸す「融資」だ。出資は企業価値の成長に参加する一方、開発が進まなければ投資を回収できないリスクを負う。融資では資金使途や返済の見通しが問われる。さらに「融資枠」は、枠全額の借入や入金が済んだことを意味しない。
融資の中でも、借り手企業全体の信用を基礎とする企業金融と、特定の事業が生む収入を主な返済原資とするプロジェクトファイナンスでは、見る対象が違う。公的融資や保証は、これらと組み合わせて使う支援手段だ。「原子力向け」という使途だけで、融資の構造は決まらない。IAEAによる金融構造の整理・37〜39ページ
京都フュージョニアリングが2026年8月に確保したと発表した資金は、株式による167.2億円と、融資枠・与信枠を含むデットファイナンス90億円の合計257.2億円だった。各銀行の負担額や実行済み融資額は、この発表では示されていない。
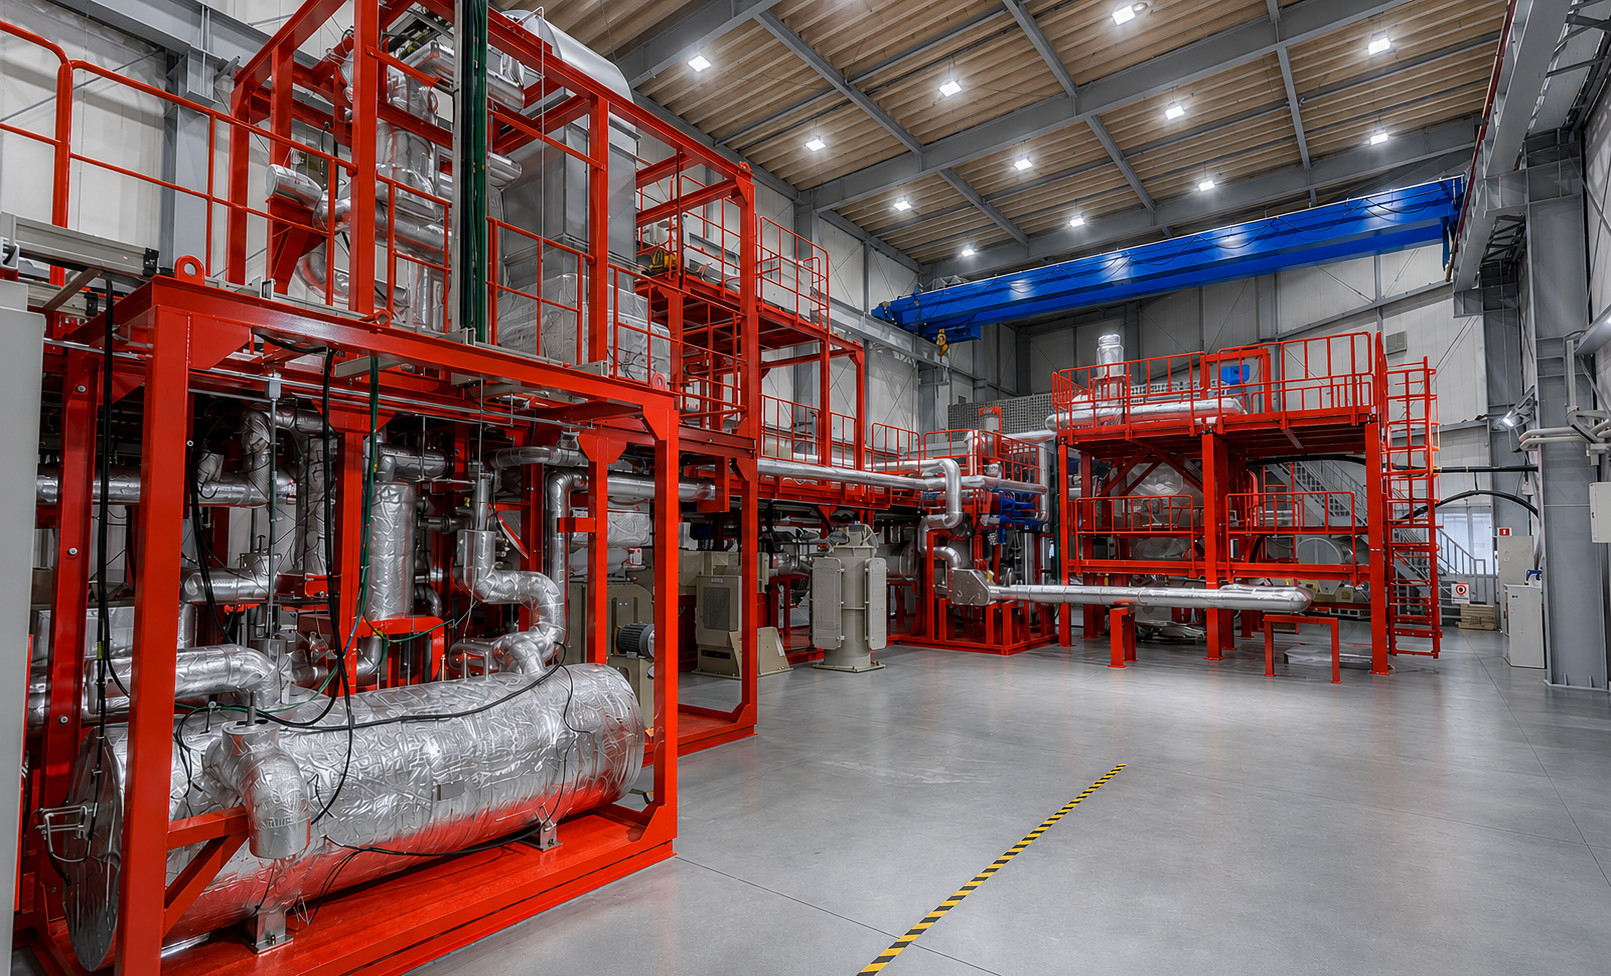
同社の資金使途には統合実証設備の開発や、プラズマを加熱するジャイロトロンの量産化が含まれる。銀行のお金が向かうのは、将来電気を売る発電所だけではない。機器をつくる企業や、技術を確かめる設備も資金調達の対象になる。調達の内訳と使途
三銀行は、原子力発電にどう関わってきたのか
福島第一原発事故前の東京電力の報告書を見ると、2010年3月末の主要な借入先に、三井住友銀行、みずほコーポレート銀行、三菱東京UFJ銀行の名が並ぶ。後二者は、それぞれ現在のみずほ銀行、三菱UFJ銀行につながる当時の名称だ。ただし、記載されているのは東京電力全体の借入残高であり、そのまま「原発への融資額」と読み替えることはできない。東京電力の2009年度報告書・17ページ
原発が止まった後にも、銀行は重要な役割を担った。中部電力の公式社史によると、2011年5月に浜岡原発の停止要請を受け入れた後、代替となる火力発電の燃料調達などで多額の資金需要が生じた。社債発行が難しくなるなか、同年6月、当時の三菱東京UFJ銀行・三井住友銀行・みずほコーポレート銀行の3行と、計約2,500億円の借入契約を結んだ。これは新しい原発を建てる融資ではなく、電力会社の資金繰りを支える仕事だった。中部電力70年史・539ページ
現在は、原発の安全対策を資金使途に含む融資も確認できる。中国電力は2026年3月31日、島根原子力発電所3号機の安全対策工事等と、豊川水力発電所の設備更新に充てる融資の実行を発表した。みずほ銀行、三井住友銀行、三菱UFJ銀行など5金融機関が参加し、GX推進機構の債務保証を活用している。中国電力の実行発表
同年9月には、この三銀行を含む8金融機関から総額1,490億円を調達すると発表した。対象は島根3号機と明塚水力発電所であり、全額が原子力向けではない。9月25日の発表は契約・実行日を後日の予定として示しているため、ここでは調達決定の事実として扱う。中国電力の追加調達発表
こうして見ると、銀行と原子力の関係は、炉の建設資金を貸すことだけではない。電力会社を支える企業金融、停止時の資金繰り、安全対策への使途を定めた融資など、事業の局面に応じて役割が変わる。
商用技術の原発でも、銀行だけでリスクを負うわけではない
新設原発の例を一つ見る。英国のSizewell Cは2025年11月4日に資金調達の契約・条件を整えるファイナンシャルクローズに到達し、13行による50億ポンドの輸出信用付き融資を確保した。公表された銀行団にはHSBCやBNP Paribasなどが並ぶ。公表された13行の一覧に、日本の三銀行は含まれていない。Sizewell Cの発表
重要なのは、融資額よりその仕組みだ。政府の出資・融資に加え、建設中から電気料金を通じて規制収入を得るRAB方式や、一定の深刻な費用超過などに対応する政府支援を組み合わせている。銀行がすべての建設リスクを単独で引き受ける構造ではない。公的支援はリスクを消すのではなく、投資家、消費者、納税者の間の負担の仕方を変える。英国政府の事業説明書・8〜10ページ
IEAも、大きな初期投資、長い建設期間、工期遅延や費用超過を新設原発の融資上の課題に挙げる。原子力発電の技術が商用化されていることと、個別の発電所が資金を集められることは別問題だ。IEAの原子力金融分析
では、まだ開発・実証の段階にある核融合に対し、三銀行はどの部分から関わっているのか。
MUFGは、核融合発電のどの部分に資金を届けるのか
株式会社三菱UFJフィナンシャル・グループ(MUFG)傘下の三菱UFJ銀行の関与は、株式投資だけではない。2025年9月には、株式会社国際協力銀行(JBIC)と協調して、カナダの燃料サイクル実証事業を支える融資を公表した。組成総額は2,000万カナダドル相当。JBICは合弁会社Fusion Fuel Cycles(FFC)へ直接融資し、三菱UFJ銀行は京都フュージョニアリングを通じて1,000万カナダドル相当の日本円を融資する仕組みだ。JBIC分の上限は1,000万カナダドルである。三菱UFJ銀行の発表/JBICの発表
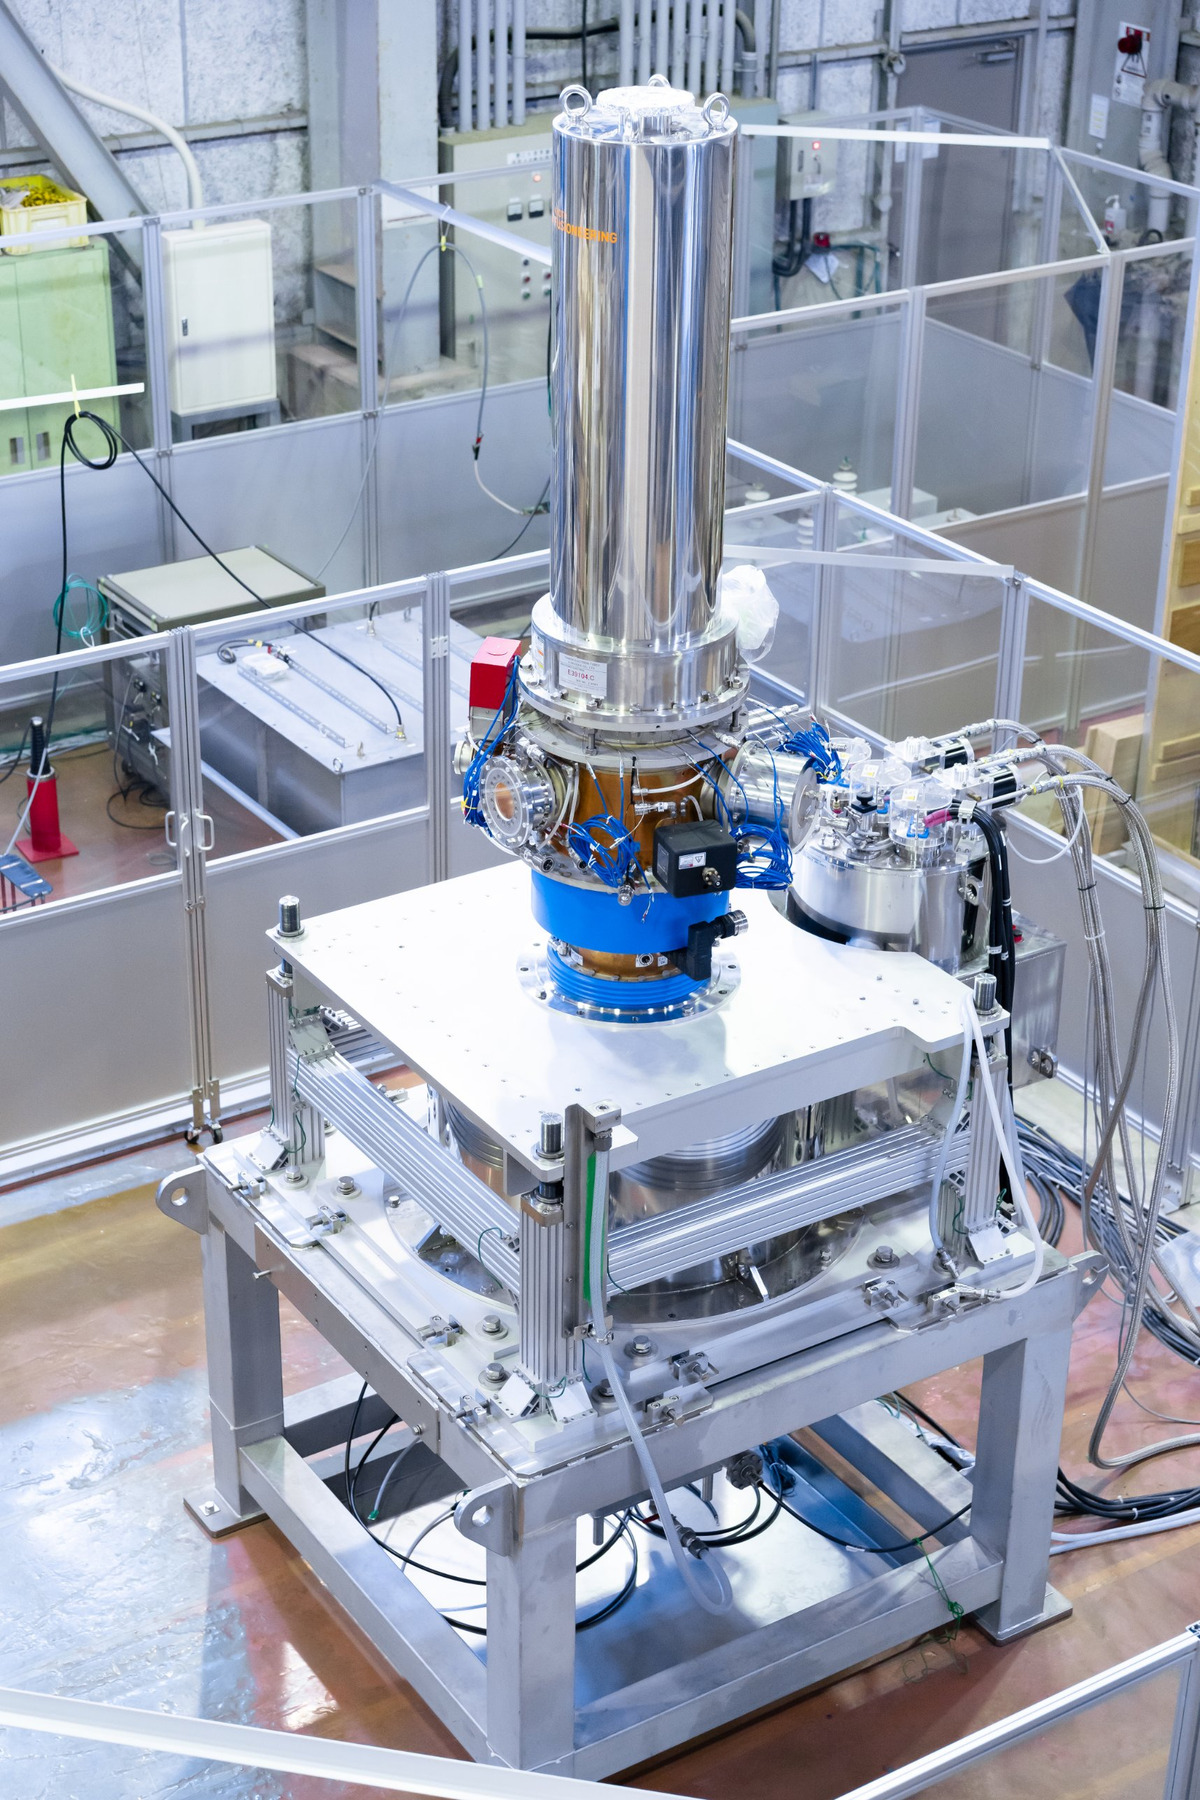
資金が向かうのは、京都フュージョニアリングとカナダ原子力研究所の合弁会社FFCが進める「UNITY-2」の建設などだ。これは、核融合の燃料を回収・精製し、再び供給する一連の工程を試す施設である。商用発電所そのものではなく、発電所を成立させるための燃料供給技術を確かめる段階を支えている。
ここには、政府系金融機関と民間銀行が組み、海外で進む実証設備の資金を用意するという具体的な役割がある。MUFGの公表資料は、中堅・中小企業の海外事業展開や新産業育成を支援する取り組みとして位置づけている。融資を受けたことを、燃料サイクルの実証完了や商用化の達成に読み替えることはできない。対象設備と支援の位置づけ
三井住友銀行は、なぜ米国CFSへ出資したのか
三井住友銀行が2025年9月2日に発表したのは、米国Commonwealth Fusion Systems(CFS)への出資だ。投資を行ったのは銀行本体であり、国内の京都フュージョニアリングへ出資するSMBCベンチャーキャピタル株式会社とは法人が異なる。
CFSへの出資では「社会的価値創造投資枠」を活用し、日本企業12社が共同で検討した。参加企業には商社、電力、素材、金融などが並ぶ。この発表では、三井住友銀行の個別出資額は示されていない。三井住友銀行の出資発表
注目したいのは、SMBCが顧客基盤や金融ソリューションを活用した供給網づくりを掲げている点だ。コンソーシアムは、CFSの米国プロジェクトを通じて得られる政策・規制、建設、運転、保守の知見と、日本企業の専門性を持ち寄ることを目指す。資本参加には、海外の開発現場と国内の産業をつなぐ意味も込められている。
ただし、共同出資の検討や知見の共有から、各社の受注や日本国内の発電所建設が確定したとはいえない。実際にどの技術が採用され、どの契約へ進むかが、その後の成果を測るポイントになる。
みずほは、資金以外に何を提供しているのか
株式会社みずほフィナンシャルグループは2024年10月7日、米Zap Energyへの出資を発表した。出資主体は投資専門子会社のみずほイノベーション・フロンティア株式会社である。2026年の京都フュージョニアリングの調達で、みずほ銀行が融資・与信枠設定機関として名を連ねたこととは、相手先も金融手段も異なる。みずほの出資発表
Zap Energyとの関係で興味深いのは、出資後の仕事が具体的に説明されていることだ。みずほの公式事例は、資金調達、日本企業との技術連携、日本市場への進出、知見の共有を支援の柱としている。発表を見た国内顧客から、自社の事業を核融合開発に生かせるかという相談があり、複数社との引き合わせが実現したという。Zap Energy支援の公式事例
一般の製造業にとって、核融合のどこに自社技術の需要があるのかを探すのは容易ではない。海外の開発企業を知る金融機関が、顧客との接点を作ることには意味がある。この事例は、その役割がすでに動き始めていることを示す。ただし、この事例紹介では、紹介先の社名や契約成立までは示されていない。紹介の実績と受注の実績は分けて読む必要がある。
原発金融の経験を、核融合にそのまま移せるのか
ここまでの事例に共通するのは、原子力か核融合かという名前だけでは、金融の役割が決まらないことだ。日本の電力会社への融資では借り手企業を支え、英国の新設原発では収入制度や公的支援を組み合わせる。核融合では、まず企業の成長、機器供給、実証設備、取引先づくりに資金やネットワークが届いている。
海外には、その先を準備する動きもある。英国Barclaysは2026年7月、Type One Energy、Tokamak Energy、AECOMが組むUK Infinity Fusion Consortiumへの支援を発表した。提供するのはエネルギー、インフラ、プロジェクトファイナンス、資本市場などの経験だ。公表文には融資額や融資実行の記載はない。「支援に入った」と「商用発電所の建設費を確保した」は別の段階である。Barclaysの支援発表
こうした事例から、原発で使われる資金調達の経験を生かせる余地は見えてくる。しかし、経験があるだけで、核融合設備の発電性能や稼働率、建設費が証明されるわけではない。また、日本のGX保証や英国のRAB方式が、そのまま核融合案件へ適用されることを示すものでもない。
商用核融合発電所への融資に、何が必要になるのか
銀行の公表資料だけで、非公開の融資審査を再現することはできない。それでも、ここまでの比較から、発電事業として確かめるべき問いは整理できる。
第一に、何を売って返済するのか。機器の販売収入を見込む会社への融資と、発電所の長期の売電収入を見込む融資では、根拠となる契約が異なる。売電契約があっても、発電が遅れた場合の条件や、価格・数量の約束まで見る必要がある。
第二に、どのくらい安定して電力を供給できるか。核融合反応の成功だけでなく、設備が使う電力、燃料供給、部品交換、保守で停止する時間まで関係する。実証設備で確認できたことと、商用運転で必要な条件の差を埋めなければならない。
第三に、建設費や工期が計画からずれたとき、誰が追加資金を負担するか。Sizewell Cの事例が示すように、技術だけでなく、事業者、出資者、貸し手、公的主体の間でリスクをどう分担するかが資金調達の構造を左右する。
許認可や保険、運転終了後の費用も論点になる。英国の2026年核融合戦略は、企業や供給網への公的金融に加え、核融合に適した保険や廃止措置費用の仕組みを整える必要性を示している。英国政府の2026年戦略
これらは本稿が事例から整理した事業上の確認事項であり、三銀行が公表した共通の融資条件ではない。出資、企業への融資、商用発電プロジェクトの資金調達では、引き受けるリスクも、その根拠にできる実績も異なる。
銀行名の先に、資金が届く場所を見る
銀行は原子力発電を担う電力会社の資金調達に関わり、原発停止時の資金繰りや安全対策への融資も担ってきた。その延長で核融合を見るときも、「銀行が参加したから商用化は近い」と一足飛びに結論づけることはできない。
MUFGの事例では燃料サイクル実証と海外展開への支援が見える。SMBCでは海外の炉開発企業と日本の供給網をつなぐ構想があり、みずほでは国内企業との引き合わせが進む。まだ狭い市場でも、将来の発電を待つ前に、設備や企業、取引関係を育てる仕事がある。
次の資金調達ニュースでは、銀行名や総額に加えて、三つを確かめたい。資金は企業、実証設備、商用発電所のどこへ向かうのか。発表は出資なのか、融資枠なのか、実行済み融資なのか。そして、予定どおりに進まない場合の負担を誰が引き受けるのか。そこに、フュージョンエネルギーが期待から事業へ進む過程が表れる。
※本稿は2026年10月25日までに確認した公表資料に基づく事業解説です。個別の原発・核融合事業の融資条件を推定したものではなく、金融商品の推奨や信用力評価を目的とするものでもありません。
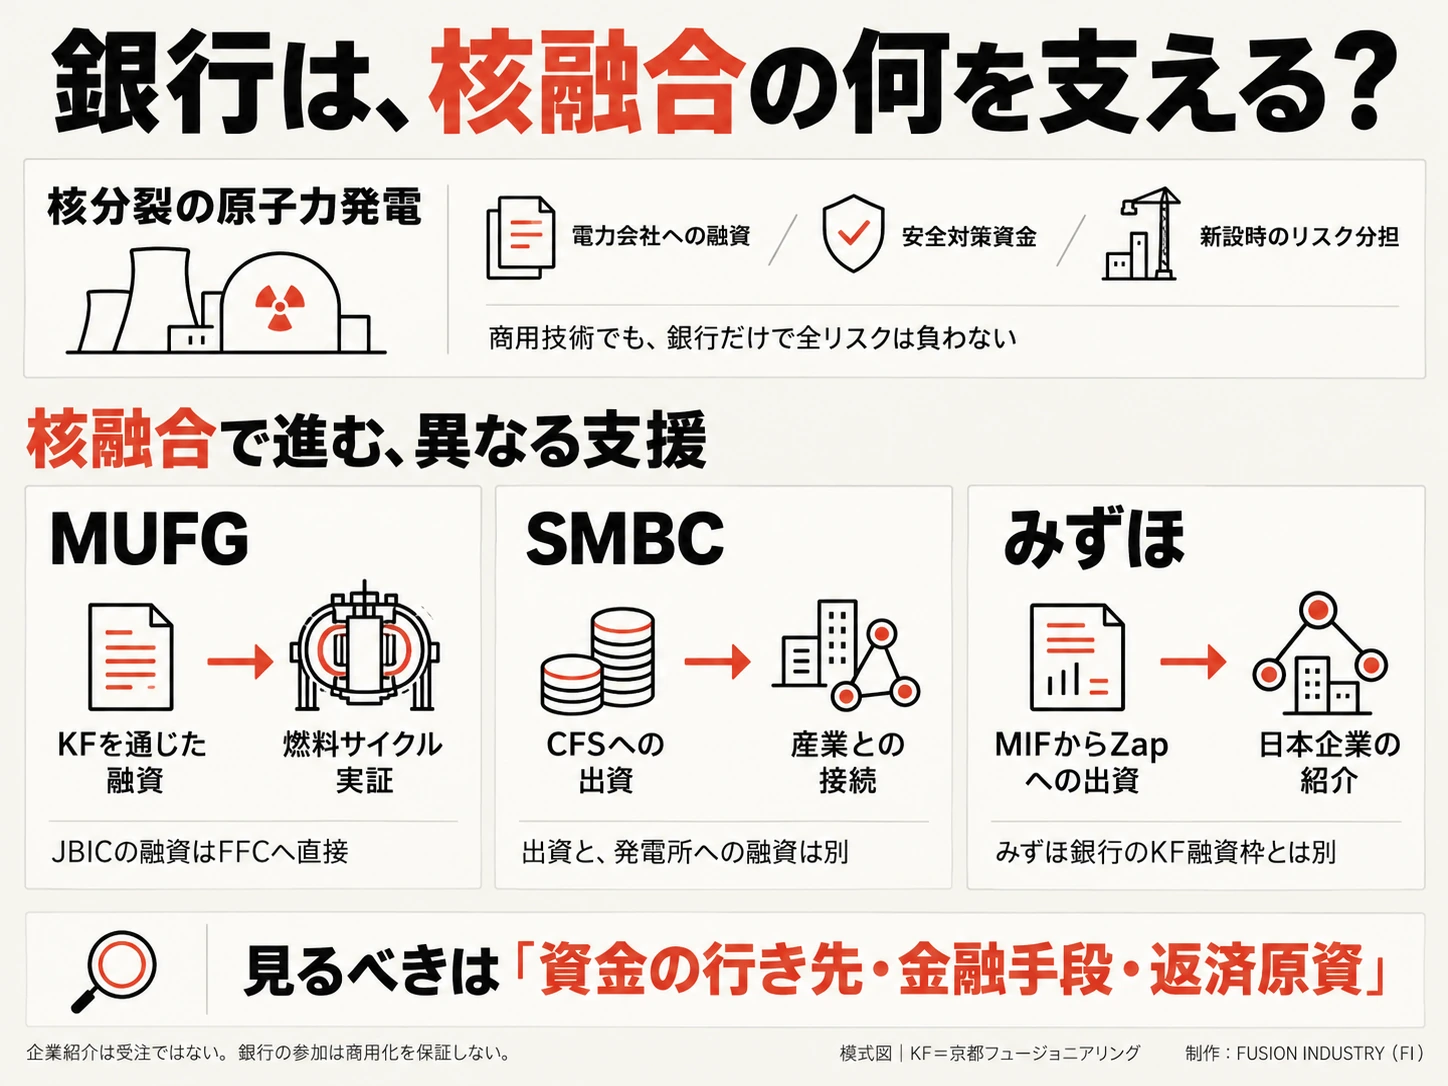
1枚で理解する、原子力発電と核融合を支える銀行
原子力発電での企業融資や公的なリスク分担と、核融合における三銀行の現在の取り組みを整理する。両者は一本道でつながる段階表ではない。資金の対象、手段、返済の原資が案件ごとに異なる点が、比較の読みどころだ。
- 京都フュージョニアリング、フュージョンエネルギー商用化に向けた開発を加速
- 京都フュージョニアリング株式会社に対するJBICとの協調融資について
- カナダにおいて日本企業が実施するフュージョン燃料サイクルシステムの実証設備建設・運転事業に対する融資
- Commonwealth Fusion Systems LLCへの出資について
- 米Zap Energyへの出資参画について
- 持続可能な未来を創る核融合エネルギーで、産業競争力強化とカーボンニュートラル実現に貢献
- Barclays supports the development of commercial fusion power in the UK
- A new energy revolution: The UK’s plan for delivering fusion energy
- 東京電力 平成21年度報告書
- 中部電力70年史 第6編 経営基盤の強化
- GX推進機構の金融支援を活用したトランジションローンによる資金調達について
- GX推進機構の金融支援を活用したトランジションローンによる資金調達について(追加調達)
- Sizewell C reaches Financial Close, with £5 Billion export credit backed debt raise
- Sizewell C Project: Summary Business Case
- Managing the Financial Risk Associated with the Financing of New Nuclear Power Plant Projects, NG-T-4.6
- Financing nuclear projects — The Path to a New Era for Nuclear Energy
情報基準日:2026-10-25