核聚变的未来,也有银行的身影:三菱日联、三井住友与瑞穗如何连接科研与商业
在核聚变发电商业化之前,MUFG、三井住友银行和瑞穗银行正在做什么?本文将其与面向经营核电业务的电力公司的贷款及公共担保案例相比较,梳理股权投资、示范设施贷款和企业对接的现状,以及融资仍需满足的条件。
阅读日文原版
核聚变发电要实现商业化,仍面临技术和经济可行性方面的挑战。尽管如此,日本的大型银行及其集团已经开始向聚变能源企业提供资金,并帮助它们接触客户。这引出一个问题:“在核聚变发电商业化之前,银行是基于什么判断参与其中的?”
Kyoto Fusioneering 的融资就是一个具体案例。在2026年8月24日的公告中,三菱日联银行(MUFG Bank, Ltd.)作为追加股权投资者出现,三井住友银行(Sumitomo Mitsui Banking Corporation,SMBC)和瑞穗银行(Mizuho Bank, Ltd.)则作为提供贷款额度及授信额度的金融机构出现。即使支持的是同一家企业,所使用的金融工具也不相同。Kyoto Fusioneering 的公告
理解这一动向的一个切入点,是基于核裂变的核电与银行之间的关系。这三家银行过去如何参与面向电力公司的贷款和核电站安全措施融资?这些经验能用于核聚变吗?本文从资金去向及风险承担机制出发进行分析。
本文要点
- 三家银行过去参与了面向经营核电业务的电力公司的贷款,以及以核电站安全措施等为资金用途、附带公共担保的贷款。
- 在核聚变领域,面向企业的股权投资、示范设施贷款以及境内外企业之间的对接已经在推进。这些活动需要与商用发电站贷款区分开来。
- 即使核电已有商业运行实绩,建设和偿债风险也不会因此消失。在核聚变领域,“谁借款、靠什么偿还、不确定性由谁承担”同样重要。
目录
- 股权投资、企业贷款与发电站贷款有什么不同?
- 三家银行过去如何参与核电业务?
- 即使核电技术已商业化,风险也并非仅由银行承担
- MUFG、三井住友银行与瑞穗在核聚变领域的行动
- 核电融资经验能直接移用于核聚变吗?
- 商用核聚变发电站贷款需要哪些条件?
- 不只看银行名称,更要看资金流向何处
- 1张图看懂支持核电与核聚变的银行
股权投资、企业贷款与发电站贷款有什么不同?
首先要区分的是成为公司股东的“股权投资”,与以偿还为前提提供资金的“贷款”。股权投资让投资者分享企业价值增长,同时也意味着:如果研发没有进展,就可能无法收回投资。贷款则需要审视资金用途和偿债前景。此外,“贷款额度”并不意味着全部额度都已借出或到账。
即使同为贷款,以借款企业整体信用为基础的企业融资,与以特定项目产生的收入为主要偿债来源的项目融资,关注的对象也不同。公共贷款和担保是可与这些融资方式搭配使用的支持工具。仅凭“用于核电”这一资金用途,并不能确定贷款结构。国际原子能机构(IAEA)对融资结构的梳理,第37~39页
Kyoto Fusioneering 于2026年8月宣布落实的资金,包括167.2亿日元股权融资,以及包含贷款额度和授信额度在内的90亿日元债务融资,合计257.2亿日元。该公告没有披露各家银行承担的金额或已实际发放的贷款金额。
公司的资金用途包括开发一体化示范设施,以及推动用于加热等离子体的回旋管量产。银行资金流向的并不只有未来售电的发电站。生产设备的企业和验证技术的设施,同样可以成为融资对象。融资构成与用途
三家银行过去如何参与核电业务?
查看福岛第一核电站事故前东京电力的报告,可以看到截至2010年3月底的主要贷款机构中列有三井住友银行、瑞穗实业银行和三菱东京日联银行。后两者分别是与今天的瑞穗银行、三菱日联银行一脉相承的当时名称。但报告记载的是东京电力整体的借款余额,不能直接将其改读为“核电站贷款金额”。东京电力2009年度报告,第17页
核电站停运之后,银行也发挥了重要作用。根据中部电力的官方公司史,2011年5月接受滨冈核电站停运要求后,公司因采购替代性火力发电所需燃料等而产生了大量资金需求。在发行公司债变得困难的情况下,同年6月,公司与当时的三菱东京日联银行、三井住友银行及瑞穗实业银行这3家银行签订了合计约2,500亿日元的借款合同。这不是用于建设新核电站的贷款,而是为电力公司的资金周转提供支持。《中部电力70年史》,第539页
目前也可以找到将核电站安全措施纳入资金用途的贷款案例。中国电力于2026年3月31日宣布,一笔用于岛根核电站3号机组安全措施工程等,以及丰川水电站设备更新的贷款已发放。瑞穗银行、三井住友银行和三菱日联银行等5家金融机构参与其中,并使用了GX推进机构的债务担保。中国电力关于贷款发放的公告
同年9月,公司宣布将从包括这三家银行在内的8家金融机构筹集总额1,490亿日元的资金。资金对象是岛根3号机组和明塚水电站,并非全额用于核电。9月25日的公告将签约及贷款发放日期列为之后的计划日期,因此本文仅将其作为已决定融资的事实来处理。中国电力追加融资公告
由此可见,银行与核电的关系并不只是为反应堆建设提供贷款。支持电力公司的企业融资、停运时的资金周转,以及指定用于安全措施的贷款等,都会随着业务所处阶段的不同而改变其作用。
即使核电技术已商业化,风险也并非仅由银行承担
来看一个新建核电站的案例。英国Sizewell C于2025年11月4日完成融资合同与相关条件的落实,即达到融资交割,并获得由13家银行提供的50亿英镑出口信贷支持贷款。公布的银团成员包括HSBC、BNP Paribas等。公布的13家银行名单并不包括日本的这三家银行。Sizewell C公告
关键不在贷款金额,而在其机制。除政府股权投资和贷款外,该项目还结合了在建设期间即通过电费取得受监管收入的RAB模式,以及应对某些严重成本超支等情况的政府支持。这并不是由银行独自承担全部建设风险的结构。公共支持并未消除风险,而是改变了投资者、消费者与纳税人之间的负担分配方式。英国政府项目说明书,第8~10页
国际能源署(IEA)也将庞大的前期投资、漫长的建设周期、工期延误和成本超支列为新建核电站融资的挑战。核电技术已经商业化,与某个具体发电站能否获得资金,是两回事。IEA核电融资分析
那么,面对仍处于研发和示范阶段的核聚变,这三家银行是从哪些环节开始参与的?
MUFG将资金送到核聚变发电的哪些环节?
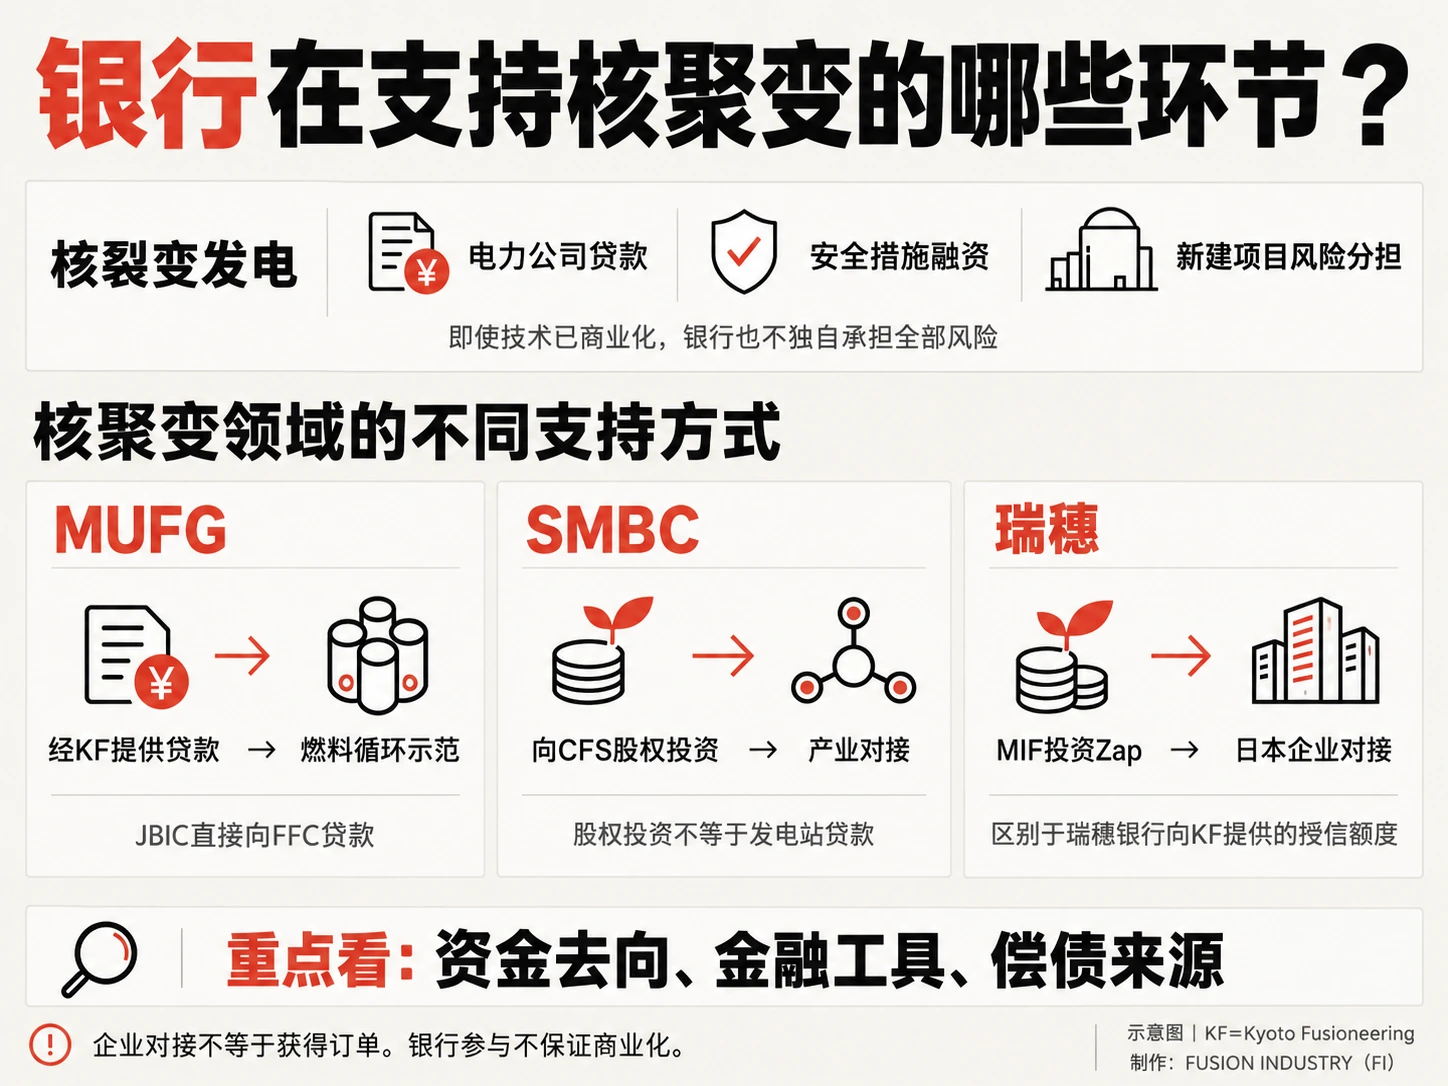
三菱日联金融集团(Mitsubishi UFJ Financial Group, Inc.,MUFG)旗下三菱日联银行的参与并不只限于股权投资。2025年9月,该行宣布与日本国际协力银行(Japan Bank for International Cooperation,JBIC)开展联合融资,支持加拿大的燃料循环示范项目。融资安排总额相当于2,000万加元。其中,JBIC直接向合资公司Fusion Fuel Cycles(FFC)提供贷款,三菱日联银行则通过Kyoto Fusioneering提供相当于1,000万加元的日元贷款。JBIC部分的上限为1,000万加元。三菱日联银行公告/JBIC公告
资金用于Kyoto Fusioneering与加拿大核实验室的合资公司FFC推进的“UNITY-2”建设等。这是一座测试核聚变燃料回收、净化和重新供应全流程的设施。获得支持的不是商用发电站本身,而是验证支撑发电站运行所需燃料供应技术的阶段。
这里体现了一项具体作用:政府背景金融机构与商业银行合作,为海外示范设施准备资金。MUFG的公开资料将其定位为支持中型及中小企业拓展海外业务、培育新产业的举措。不能因为获得了贷款,就将其理解为燃料循环已完成示范或已实现商业化。目标设施与支持定位
三井住友银行为何投资美国CFS?
三井住友银行于2025年9月2日宣布,向美国Commonwealth Fusion Systems(CFS)进行股权投资。实施投资的是银行本体,与投资日本Kyoto Fusioneering的SMBC Venture Capital Co., Ltd.并非同一法人。
对CFS的投资使用了“创造社会价值投资额度”,并由12家日本企业共同开展评估。参与企业涵盖商社、电力、材料和金融等领域。该公告没有披露三井住友银行单独的出资额。三井住友银行投资公告
值得关注的是,SMBC提出将利用客户基础和金融解决方案来建设供应链。该企业联盟旨在汇集通过CFS美国项目获得的政策、监管、建设、运行和维护经验,以及日本企业的专业能力。股权参与也包含了连接海外研发现场与日本国内产业的意义。
不过,讨论共同投资和共享经验,并不意味着各家企业已经确定获得订单,也不意味着已确定在日本国内建设发电站。实际采用哪些技术、推进到哪些合同,将是衡量后续成果的关键。
除了资金,瑞穗还提供什么?
瑞穗金融集团(Mizuho Financial Group, Inc.)于2024年10月7日宣布投资美国Zap Energy。实施投资的主体是专业投资子公司Mizuho Innovation Frontier Co., Ltd.。这与2026年Kyoto Fusioneering融资中瑞穗银行作为提供贷款额度及授信额度的机构之一出现的情况,无论交易对象还是金融工具,都不相同。瑞穗投资公告
与Zap Energy的合作关系中,值得注意的是投资后的工作得到了具体说明。瑞穗的官方案例将融资、与日本企业的技术合作、进入日本市场以及知识共享列为支持的几大支柱。据介绍,国内客户看到公告后,咨询其自身业务是否能用于核聚变开发,并已实现与多家企业的对接。支持Zap Energy的官方案例
对于一般制造业企业而言,寻找核聚变领域哪些环节需要自身技术,并非易事。了解海外研发企业的金融机构,为其与客户建立联系,是有意义的。这个案例表明,这一作用已经开始发挥。不过,该案例介绍并未披露被对接企业的名称,也没有说明合同是否达成。需要区分企业介绍的实绩与获得订单的实绩。
核电融资经验能直接移用于核聚变吗?
上述案例的共同点在于:仅凭“核电”或“核聚变”的名称,并不能决定金融的作用。面向日本电力公司的贷款支持的是借款企业;英国新建核电站则结合收入制度和公共支持。在核聚变领域,资金和关系网络首先流向了企业成长、设备供应、示范设施及业务伙伴关系的建立。
海外也有为下一步做准备的动向。英国Barclays于2026年7月宣布,为Type One Energy、Tokamak Energy和AECOM组成的UK Infinity Fusion Consortium提供支持。其提供的是能源、基础设施、项目融资和资本市场等方面的经验。公开声明没有记载贷款金额,也未说明贷款已实际发放。“开始提供支持”与“已落实商用发电站建设资金”,是两个不同阶段。Barclays支持公告
这些案例显示,核电领域的融资经验存在可供借鉴的空间。但有相关经验,并不意味着核聚变设施的发电性能、利用率或建设成本已经得到证实。这些案例也不能说明日本的GX担保或英国的RAB模式可以直接适用于核聚变项目。
商用核聚变发电站贷款需要哪些条件?
仅凭银行公开资料,无法还原非公开的贷款审查过程。尽管如此,通过上述比较,仍可以梳理出作为发电业务需要确认的问题。
第一,靠出售什么来偿债?面向预期获得设备销售收入的公司的贷款,与以发电站长期售电收入为偿债来源的贷款,其依据的合同不同。即使已有售电合同,也需要审视发电延迟时的条件,以及价格和数量方面的约定。
第二,能够多稳定地供应电力?这不仅涉及核聚变反应是否成功,还涉及设施自身耗电、燃料供应、部件更换,以及因维护而停机的时间。必须弥合示范设施已验证的成果与商业运行所需条件之间的差距。
第三,当建设成本或工期偏离计划时,谁来承担追加资金?正如Sizewell C案例所示,决定融资结构的不仅是技术,还包括运营方、股权投资者、贷款方和公共部门之间如何分担风险。
许可审批、保险和运行结束后的费用也都是议题。英国2026年核聚变战略指出,除了面向企业和供应链的公共金融外,还需要建立适合核聚变的保险及退役费用机制。英国政府2026年战略
这些是本文从案例中归纳的业务核查事项,并非三家银行公布的统一贷款条件。股权投资、企业贷款和商用发电项目融资所承担的风险,以及可作为依据的既有实绩,都不相同。
不只看银行名称,更要看资金流向何处
银行参与了经营核电业务的电力公司的融资,也承担了核电站停运期间的资金周转支持和安全措施贷款。即使从这一脉络看核聚变,也不能直接得出“既然银行参与了,商业化就已临近”的结论。
MUFG的案例呈现出对燃料循环示范及海外业务拓展的支持。SMBC提出连接海外聚变堆研发企业与日本供应链的构想,瑞穗则在推进与国内企业的对接。即使市场目前仍很小,在未来发电实现之前,也已有培育设施、企业和业务关系的工作可做。
下次看到融资新闻时,除了银行名称和总金额,还应确认三点:资金流向企业、示范设施还是商用发电站?公告说的是股权投资、贷款额度,还是已实际发放的贷款?如果未按计划推进,又由谁来承担负担?这些问题,体现了聚变能源从期待走向业务的过程。
※本文是根据截至2026年10月25日已核实的公开资料撰写的业务解读,并非对个别核电或核聚变项目贷款条件的推断,也不以推荐金融产品或评估信用状况为目的。
1张图看懂支持核电与核聚变的银行
本文梳理了核电领域的企业贷款和公共风险分担,以及三家银行目前在核聚变领域的行动。两者并不是一条直线上的阶段表。资金对象、工具和偿债来源因项目而异,正是阅读这一比较时应关注的重点。
- Kyoto Fusioneering加速面向聚变能源商业化的研发
- 关于与JBIC联合向Kyoto Fusioneering提供贷款
- 为日本企业在加拿大开展的聚变燃料循环系统示范设施建设及运营业务提供贷款
- 关于投资Commonwealth Fusion Systems LLC
- 关于参与对美国Zap Energy的股权投资
- 以创造可持续未来的核聚变能源,助力增强产业竞争力与实现碳中和
- Barclays支持英国商用核聚变发电的发展
- 新能源革命:英国实现聚变能源的计划
- 东京电力 平成21年度报告
- 《中部电力70年史》第6编:强化经营基础
- 关于利用GX推进机构金融支持、通过转型贷款筹集资金
- 关于利用GX推进机构金融支持、通过转型贷款筹集资金(追加融资)
- Sizewell C完成融资交割,获得50亿英镑出口信贷支持债务融资
- Sizewell C项目:商业论证摘要
- 新建核电站项目融资相关金融风险管理,NG-T-4.6
- 核电项目融资——通往核能新时代之路
信息核实日期:2026-10-25