核融合的未來,也有銀行的身影:三菱日聯、三井住友與瑞穗如何連接科研與商業
在核融合發電商業化之前,MUFG、三井住友銀行和瑞穗銀行正在做甚麼?本文將其與面向經營核電業務的電力公司的貸款及公共擔保案例相比較,梳理股權投資、示範設施貸款和企業對接的現狀,以及融資仍需滿足的條件。
閱讀日文原版
核融合發電要實現商業化,仍面臨技術和經濟可行性方面的挑戰。儘管如此,日本的大型銀行及其集團已經開始向融合能源企業提供資金,並幫助它們接觸客戶。這引出一個問題:“在核融合發電商業化之前,銀行是基於甚麼判斷參與其中的?”
Kyoto Fusioneering 的融資就是一個具體案例。在2026年8月24日的公告中,三菱日聯銀行(MUFG Bank, Ltd.)作為追加股權投資者出現,三井住友銀行(Sumitomo Mitsui Banking Corporation,SMBC)和瑞穗銀行(Mizuho Bank, Ltd.)則作為提供貸款額度及授信額度的金融機構出現。即使支持的是同一家企業,所使用的金融工具也不相同。Kyoto Fusioneering 的公告
理解這一動向的一個切入點,是基於核裂變的核電與銀行之間的關係。這三家銀行過去如何參與面向電力公司的貸款和核電站安全措施融資?這些經驗能用於核融合嗎?本文從資金去向及風險承擔機制出發進行分析。
本文要點
- 三家銀行過去參與了面向經營核電業務的電力公司的貸款,以及以核電站安全措施等為資金用途、附帶公共擔保的貸款。
- 在核融合領域,面向企業的股權投資、示範設施貸款以及境內外企業之間的對接已經在推進。這些活動需要與商用發電站貸款區分開來。
- 即使核電已有商業運行實績,建設和償債風險也不會因此消失。在核融合領域,“誰借款、靠甚麼償還、不確定性由誰承擔”同樣重要。
目錄
- 股權投資、企業貸款與發電站貸款有甚麼不同?
- 三家銀行過去如何參與核電業務?
- 即使核電技術已商業化,風險也並非僅由銀行承擔
- MUFG、三井住友銀行與瑞穗在核融合領域的行動
- 核電融資經驗能直接移用於核融合嗎?
- 商用核融合發電站貸款需要哪些條件?
- 不只看銀行名稱,更要看資金流向何處
- 1張圖看懂支持核電與核融合的銀行
股權投資、企業貸款與發電站貸款有甚麼不同?
首先要區分的是成為公司股東的“股權投資”,與以償還為前提提供資金的“貸款”。股權投資讓投資者分享企業價值增長,同時也意味著:如果研發沒有進展,就可能無法收回投資。貸款則需要審視資金用途和償債前景。此外,“貸款額度”並不意味著全部額度都已借出或到賬。
即使同為貸款,以借款企業整體信用為基礎的企業融資,與以特定項目產生的收入為主要償債來源的項目融資,關注的對象也不同。公共貸款和擔保是可與這些融資方式搭配使用的支持工具。僅憑“用於核電”這一資金用途,並不能確定貸款結構。國際原子能機構(IAEA)對融資結構的梳理,第37~39頁
Kyoto Fusioneering 於2026年8月宣佈落實的資金,包括167.2億日元股權融資,以及包含貸款額度和授信額度在內的90億日元債務融資,合計257.2億日元。該公告沒有披露各家銀行承擔的金額或已實際發放的貸款金額。
公司的資金用途包括開發一體化示範設施,以及推動用於加熱電漿的回旋管量產。銀行資金流向的並不只有未來售電的發電站。生產設備的企業和驗證技術的設施,同樣可以成為融資對象。融資構成與用途
三家銀行過去如何參與核電業務?
查看福島第一核電站事故前東京電力的報告,可以看到截至2010年3月底的主要貸款機構中列有三井住友銀行、瑞穗實業銀行和三菱東京日聯銀行。後兩者分別是與今天的瑞穗銀行、三菱日聯銀行一脈相承的當時名稱。但報告記載的是東京電力整體的借款餘額,不能直接將其改讀為“核電站貸款金額”。東京電力2009年度報告,第17頁
核電站停運之後,銀行也發揮了重要作用。根據中部電力的官方公司史,2011年5月接受濱岡核電站停運要求後,公司因採購替代性火力發電所需燃料等而產生了大量資金需求。在發行公司債變得困難的情況下,同年6月,公司與當時的三菱東京日聯銀行、三井住友銀行及瑞穗實業銀行這3家銀行簽訂了合計約2,500億日元的借款合同。這不是用於建設新核電站的貸款,而是為電力公司的資金週轉提供支持。《中部電力70年史》,第539頁
目前也可以找到將核電站安全措施納入資金用途的貸款案例。中國電力於2026年3月31日宣佈,一筆用於島根核電站3號機組安全措施工程等,以及豐川水電站設備更新的貸款已發放。瑞穗銀行、三井住友銀行和三菱日聯銀行等5家金融機構參與其中,並使用了GX推進機構的債務擔保。中國電力關於貸款發放的公告
同年9月,公司宣佈將從包括這三家銀行在內的8家金融機構籌集總額1,490億日元的資金。資金對象是島根3號機組和明塚水電站,並非全額用於核電。9月25日的公告將簽約及貸款發放日期列為之後的計劃日期,因此本文僅將其作為已決定融資的事實來處理。中國電力追加融資公告
由此可見,銀行與核電的關係並不只是為反應堆建設提供貸款。支持電力公司的企業融資、停運時的資金週轉,以及指定用於安全措施的貸款等,都會隨著業務所處階段的不同而改變其作用。
即使核電技術已商業化,風險也並非僅由銀行承擔
來看一個新建核電站的案例。英國Sizewell C於2025年11月4日完成融資合同與相關條件的落實,即達到融資交割,並獲得由13家銀行提供的50億英鎊出口信貸支持貸款。公佈的銀團成員包括HSBC、BNP Paribas等。公佈的13家銀行名單並不包括日本的這三家銀行。Sizewell C公告
關鍵不在貸款金額,而在其機制。除政府股權投資和貸款外,該項目還結合了在建設期間即通過電費取得受監管收入的RAB模式,以及應對某些嚴重成本超支等情況的政府支持。這並不是由銀行獨自承擔全部建設風險的結構。公共支持並未消除風險,而是改變了投資者、消費者與納稅人之間的負擔分配方式。英國政府項目說明書,第8~10頁
國際能源署(IEA)也將龐大的前期投資、漫長的建設週期、工期延誤和成本超支列為新建核電站融資的挑戰。核電技術已經商業化,與某個具體發電站能否獲得資金,是兩回事。IEA核電融資分析
那麼,面對仍處於研發和示範階段的核融合,這三家銀行是從哪些環節開始參與的?
MUFG將資金送到核融合發電的哪些環節?
三菱日聯金融集團(Mitsubishi UFJ Financial Group, Inc.,MUFG)旗下三菱日聯銀行的參與並不只限於股權投資。2025年9月,該行宣佈與日本國際協力銀行(Japan Bank for International Cooperation,JBIC)開展聯合融資,支持加拿大的燃料循環示範項目。融資安排總額相當於2,000萬加元。其中,JBIC直接向合資公司Fusion Fuel Cycles(FFC)提供貸款,三菱日聯銀行則通過Kyoto Fusioneering提供相當於1,000萬加元的日元貸款。JBIC部分的上限為1,000萬加元。三菱日聯銀行公告/JBIC公告
資金用於Kyoto Fusioneering與加拿大核實驗室的合資公司FFC推進的“UNITY-2”建設等。這是一座測試核融合燃料回收、淨化和重新供應全流程的設施。獲得支持的不是商用發電站本身,而是驗證支撐發電站運行所需燃料供應技術的階段。
這裡體現了一項具體作用:政府背景金融機構與商業銀行合作,為海外示範設施準備資金。MUFG的公開資料將其定位為支持中型及中小企業拓展海外業務、培育新產業的舉措。不能因為獲得了貸款,就將其理解為燃料循環已完成示範或已實現商業化。目標設施與支持定位
三井住友銀行為何投資美國CFS?
三井住友銀行於2025年9月2日宣佈,向美國Commonwealth Fusion Systems(CFS)進行股權投資。實施投資的是銀行本體,與投資日本Kyoto Fusioneering的SMBC Venture Capital Co., Ltd.並非同一法人。
對CFS的投資使用了“創造社會價值投資額度”,並由12家日本企業共同開展評估。參與企業涵蓋商社、電力、材料和金融等領域。該公告沒有披露三井住友銀行單獨的出資額。三井住友銀行投資公告
值得關注的是,SMBC提出將利用客戶基礎和金融解決方案來建設供應鏈。該企業聯盟旨在匯集通過CFS美國項目獲得的政策、監管、建設、運行和維護經驗,以及日本企業的專業能力。股權參與也包含了連接海外研發現場與日本國內產業的意義。
不過,討論共同投資和共享經驗,並不意味著各家企業已經確定獲得訂單,也不意味著已確定在日本國內建設發電站。實際採用哪些技術、推進到哪些合同,將是衡量後續成果的關鍵。
除了資金,瑞穗還提供甚麼?
瑞穗金融集團(Mizuho Financial Group, Inc.)於2024年10月7日宣佈投資美國Zap Energy。實施投資的主體是專業投資子公司Mizuho Innovation Frontier Co., Ltd.。這與2026年Kyoto Fusioneering融資中瑞穗銀行作為提供貸款額度及授信額度的機構之一出現的情況,無論交易對象還是金融工具,都不相同。瑞穗投資公告
與Zap Energy的合作關係中,值得注意的是投資後的工作得到了具體說明。瑞穗的官方案例將融資、與日本企業的技術合作、進入日本市場以及知識共享列為支持的幾大支柱。據介紹,國內客戶看到公告後,咨詢其自身業務是否能用於核融合開發,並已實現與多家企業的對接。支持Zap Energy的官方案例
對於一般製造業企業而言,尋找核融合領域哪些環節需要自身技術,並非易事。瞭解海外研發企業的金融機構,為其與客戶建立聯繫,是有意義的。這個案例表明,這一作用已經開始發揮。不過,該案例介紹並未披露被對接企業的名稱,也沒有說明合同是否達成。需要區分企業介紹的實績與獲得訂單的實績。
核電融資經驗能直接移用於核融合嗎?
上述案例的共同點在於:僅憑“核電”或“核融合”的名稱,並不能決定金融的作用。面向日本電力公司的貸款支持的是借款企業;英國新建核電站則結合收入制度和公共支持。在核融合領域,資金和關係網絡首先流向了企業成長、設備供應、示範設施及業務夥伴關係的建立。
海外也有為下一步做準備的動向。英國Barclays於2026年7月宣佈,為Type One Energy、Tokamak Energy和AECOM組成的UK Infinity Fusion Consortium提供支持。其提供的是能源、基礎設施、項目融資和資本市場等方面的經驗。公開聲明沒有記載貸款金額,也未說明貸款已實際發放。“開始提供支持”與“已落實商用發電站建設資金”,是兩個不同階段。Barclays支持公告
這些案例顯示,核電領域的融資經驗存在可供借鑒的空間。但有相關經驗,並不意味著核融合設施的發電性能、利用率或建設成本已經得到證實。這些案例也不能說明日本的GX擔保或英國的RAB模式可以直接適用於核融合項目。
商用核融合發電站貸款需要哪些條件?
僅憑銀行公開資料,無法還原非公開的貸款審查過程。儘管如此,通過上述比較,仍可以梳理出作為發電業務需要確認的問題。
第一,靠出售甚麼來償債?面向預期獲得設備銷售收入的公司的貸款,與以發電站長期售電收入為償債來源的貸款,其依據的合同不同。即使已有售電合同,也需要審視發電延遲時的條件,以及價格和數量方面的約定。
第二,能夠多穩定地供應電力?這不僅涉及核融合反應是否成功,還涉及設施自身耗電、燃料供應、部件更換,以及因維護而停機的時間。必須彌合示範設施已驗證的成果與商業運行所需條件之間的差距。
第三,當建設成本或工期偏離計劃時,誰來承擔追加資金?正如Sizewell C案例所示,決定融資結構的不僅是技術,還包括運營方、股權投資者、貸款方和公共部門之間如何分擔風險。
許可審批、保險和運行結束後的費用也都是議題。英國2026年核融合戰略指出,除了面向企業和供應鏈的公共金融外,還需要建立適合核融合的保險及退役費用機制。英國政府2026年戰略
這些是本文從案例中歸納的業務核查事項,並非三家銀行公佈的統一貸款條件。股權投資、企業貸款和商用發電項目融資所承擔的風險,以及可作為依據的既有實績,都不相同。
不只看銀行名稱,更要看資金流向何處
銀行參與了經營核電業務的電力公司的融資,也承擔了核電站停運期間的資金週轉支持和安全措施貸款。即使從這一脈絡看核融合,也不能直接得出“既然銀行參與了,商業化就已臨近”的結論。
MUFG的案例呈現出對燃料循環示範及海外業務拓展的支持。SMBC提出連接海外融合反應爐研發企業與日本供應鏈的構想,瑞穗則在推進與國內企業的對接。即使市場目前仍很小,在未來發電實現之前,也已有培育設施、企業和業務關係的工作可做。
下次看到融資新聞時,除了銀行名稱和總金額,還應確認三點:資金流向企業、示範設施還是商用發電站?公告說的是股權投資、貸款額度,還是已實際發放的貸款?如果未按計劃推進,又由誰來承擔負擔?這些問題,體現了融合能源從期待走向業務的過程。
※本文是根據截至2026年10月25日已核實的公開資料撰寫的業務解讀,並非對個別核電或核融合項目貸款條件的推斷,也不以推薦金融產品或評估信用狀況為目的。
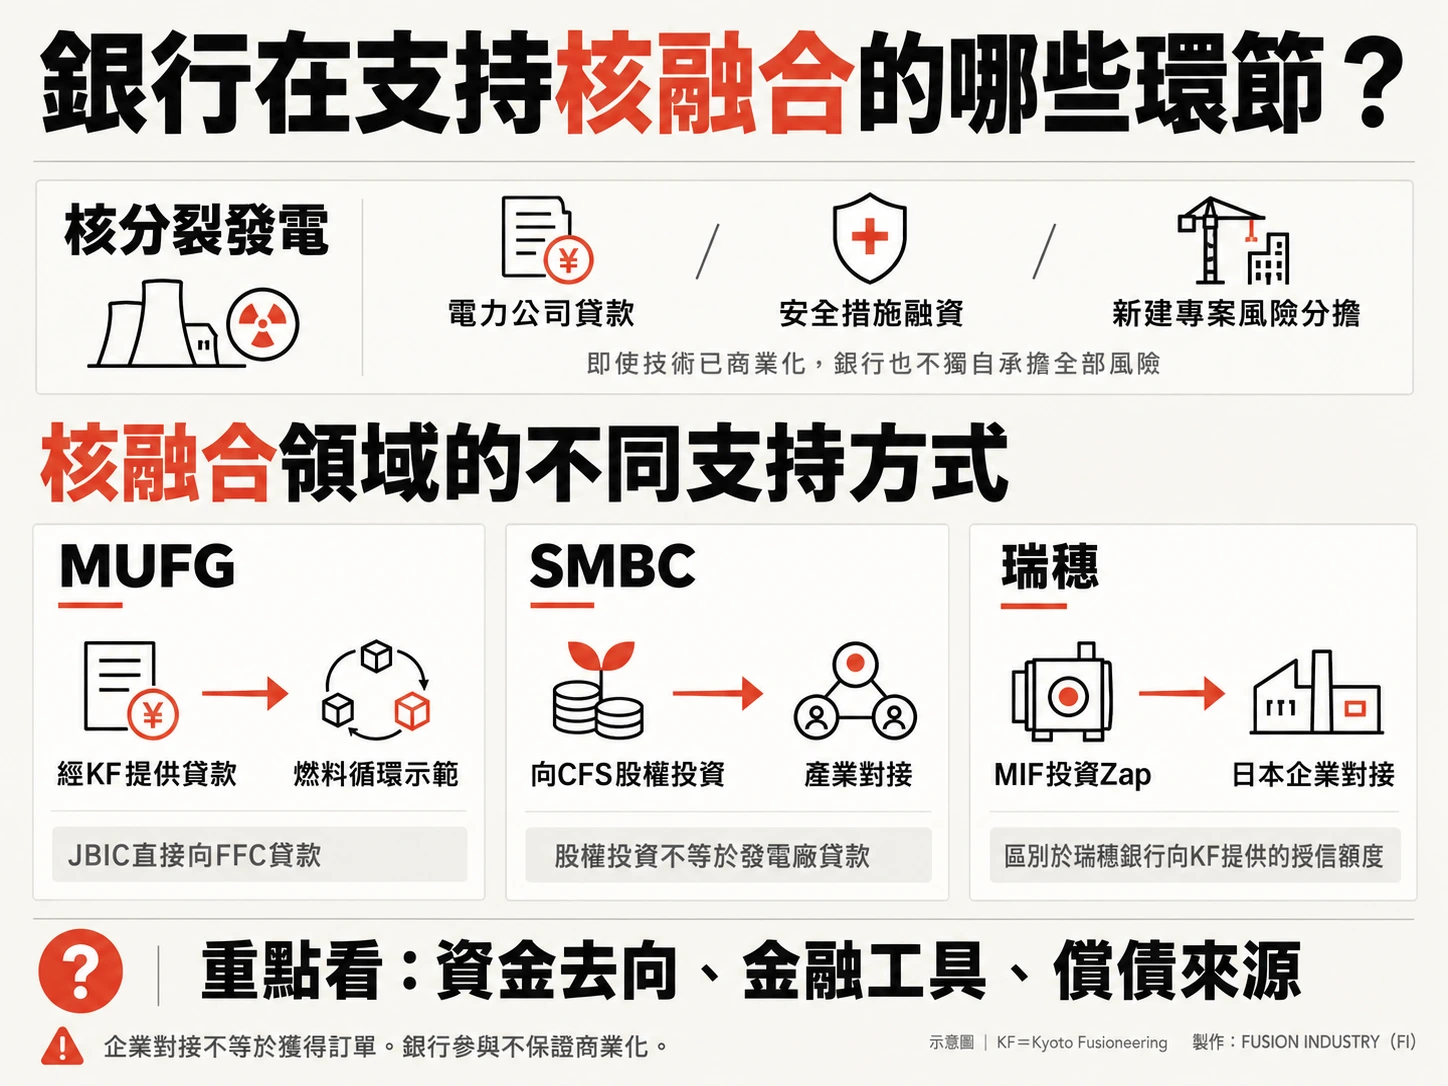
1張圖看懂支持核電與核融合的銀行
本文梳理了核電領域的企業貸款和公共風險分擔,以及三家銀行目前在核融合領域的行動。兩者並不是一條直線上的階段表。資金對象、工具和償債來源因項目而異,正是閱讀這一比較時應關注的重點。
- Kyoto Fusioneering加速面向融合能源商業化的研發
- 關於與JBIC聯合向Kyoto Fusioneering提供貸款
- 為日本企業在加拿大開展的融合燃料循環系統示範設施建設及運營業務提供貸款
- 關於投資Commonwealth Fusion Systems LLC
- 關於參與對美國Zap Energy的股權投資
- 以創造可持續未來的核融合能源,助力增強產業競爭力與實現碳中和
- Barclays支持英國商用核融合發電的發展
- 新能源革命:英國實現融合能源的計劃
- 東京電力 平成21年度報告
- 《中部電力70年史》第6編:強化經營基礎
- 關於利用GX推進機構金融支持、通過轉型貸款籌集資金
- 關於利用GX推進機構金融支持、通過轉型貸款籌集資金(追加融資)
- Sizewell C完成融資交割,獲得50億英鎊出口信貸支持債務融資
- Sizewell C項目:商業論證摘要
- 新建核電站項目融資相關金融風險管理,NG-T-4.6
- 核電項目融資——通往核能新時代之路
資訊核實日期:2026-10-25