米国は大量発注、欧州は生産拠点構想。超電導線材から見る核融合の地政学
CFSの1万km超の発注とProximaの欧州生産拠点構想。その両方に登場するフジクラを軸に、核融合の材料を確保する契約と、製造能力を地域に根付かせる投資の違いを読む。
米国の核融合企業は、日本から1万kmを超える超電導線材を買う。一方、ドイツの企業は、その線材を欧州でつくる拠点を構想する。どちらも欲しいのは強い磁石だが、動かそうとしているものは違う。製品を確保する契約と、製造能力を地域に根付かせる計画。その両方に、フジクラが登場する。
1万kmの発注は、発電所より先に動く
米Commonwealth Fusion Systems(CFS)とフジクラは2026年9月30日、1万kmを超える高温超電導線材の長期供給契約を公表した。用途はCFSが開発するARC発電プラントだ。フジクラの発表
目を引くのは長さだけではない。核融合発電所が完成して電気を売り始める前に、そのための材料を大量に発注している点だ。CFSは、実験装置SPARCでエネルギー増倍率Q>1を達成した後のARC実現を見据えた準備と説明する。発注があることと、発電所の運転や線材の全量納入が済んだことは別である。CFSの発表
それでも、製造企業にとって「需要があるはずだ」と「供給契約を結んだ」の距離は大きい。工場を増やすには、装置を購入し、人を育て、品質をそろえる時間が要る。発電所の成功を待ってから動けば、必要な時期に材料が間に合わない。買い手と売り手が、まだ先にある市場のためにどこまで準備するか。今回の契約は、その判断が具体的な数量になったものと読める。
ただし、公表資料から契約価格や細かな納入条件までは分からない。受注数量をそのまま売上や利益に置き換えることはできない。
ドイツが欲しいのは、線材が届くことの先にある
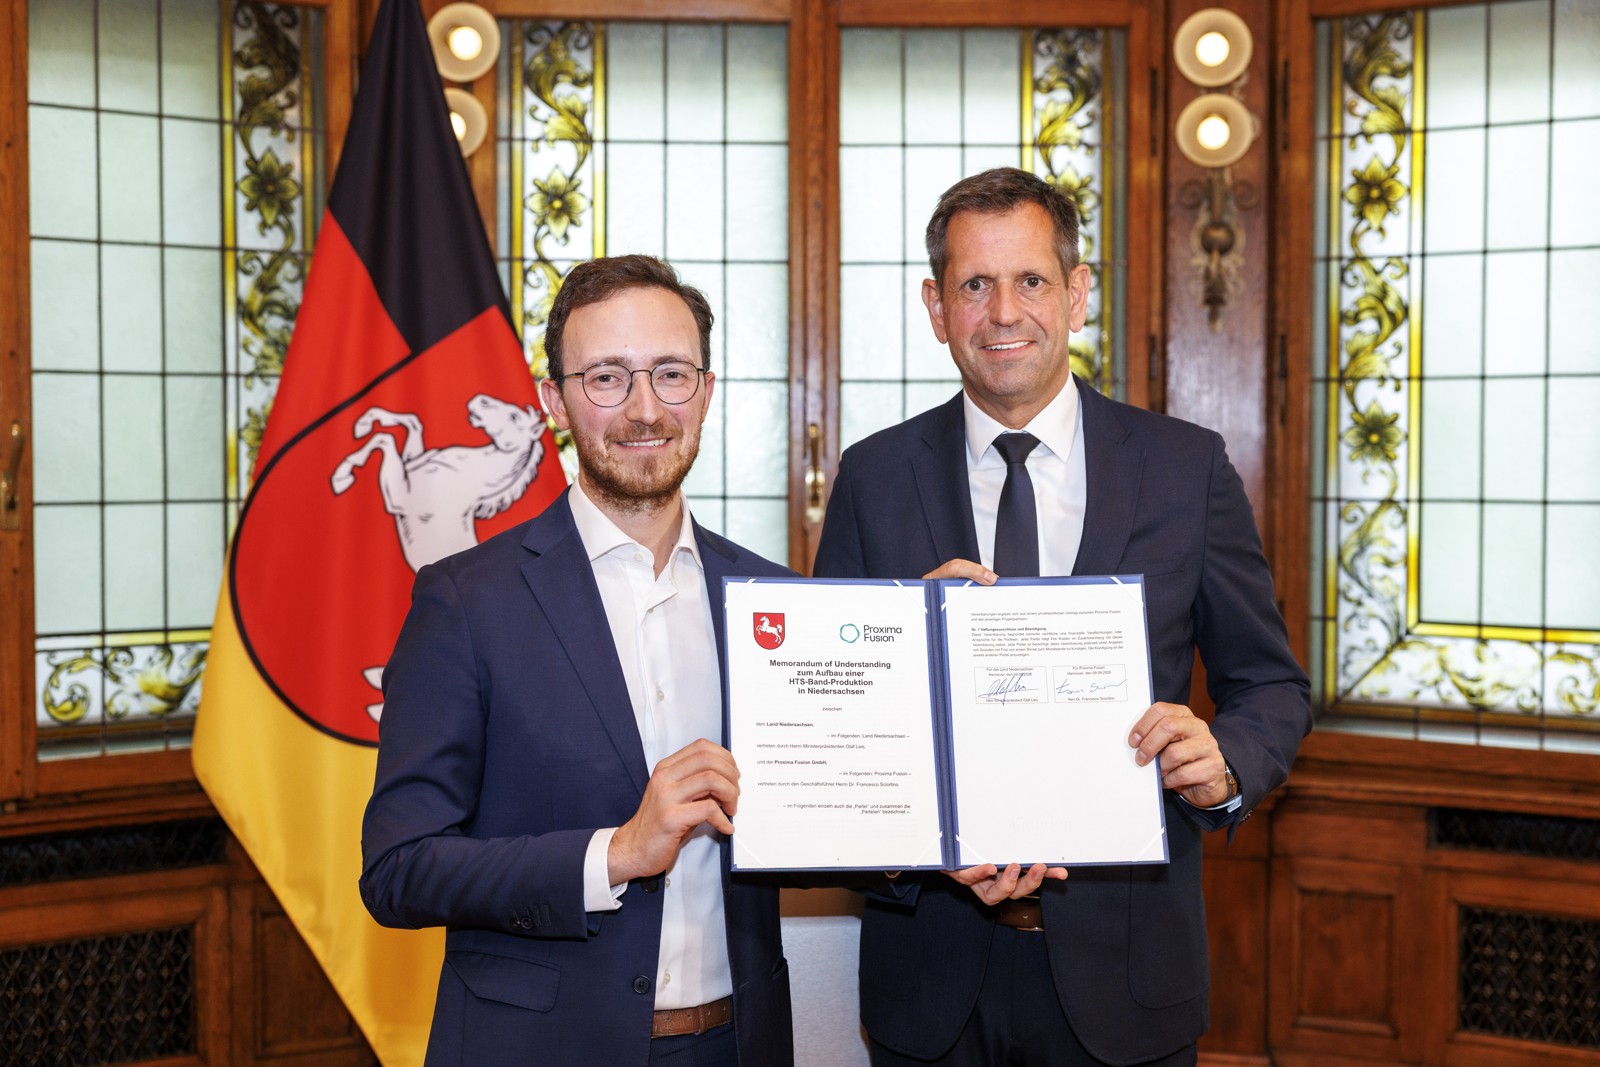
Proxima Fusionがニーダーザクセン州と9月9日に結んだ覚書は、別の問いを扱う。必要な線材を調達するだけでなく、その製造拠点をどこに置くか、だ。
2029年末までの初期2段階に約1億4,000万ユーロを投じる構想で、公的資金と民間資金を半分ずつとする計画を掲げた。これは工場が完成して稼働しているという発表ではない。立地や資金、事業の条件を整えるための枠組みである。Proximaと州の発表
工場を地域に置けば、設備だけでなく、製造の経験、人材、品質管理、周辺企業との仕事も積み上がる。核融合炉を研究する力を、そのまま産業の強さに変えられるとは限らない。欧州で炉を組み立てても、重要材料の製造能力が域外に集中していれば、供給を巡る判断を自分たちだけでは完結できないからだ。
ここでいう地政学は、敵味方を色分けする話にとどまらない。発電所が生む電力と、発電所をつくる過程で生まれる技術・雇用・付加価値を、どこに残すのかという問題でもある。
その欧州構想にも、フジクラが入っている
「米国は日本から買い、欧州は日本を外して自給する」と読んだら、話を単純にしすぎてしまう。
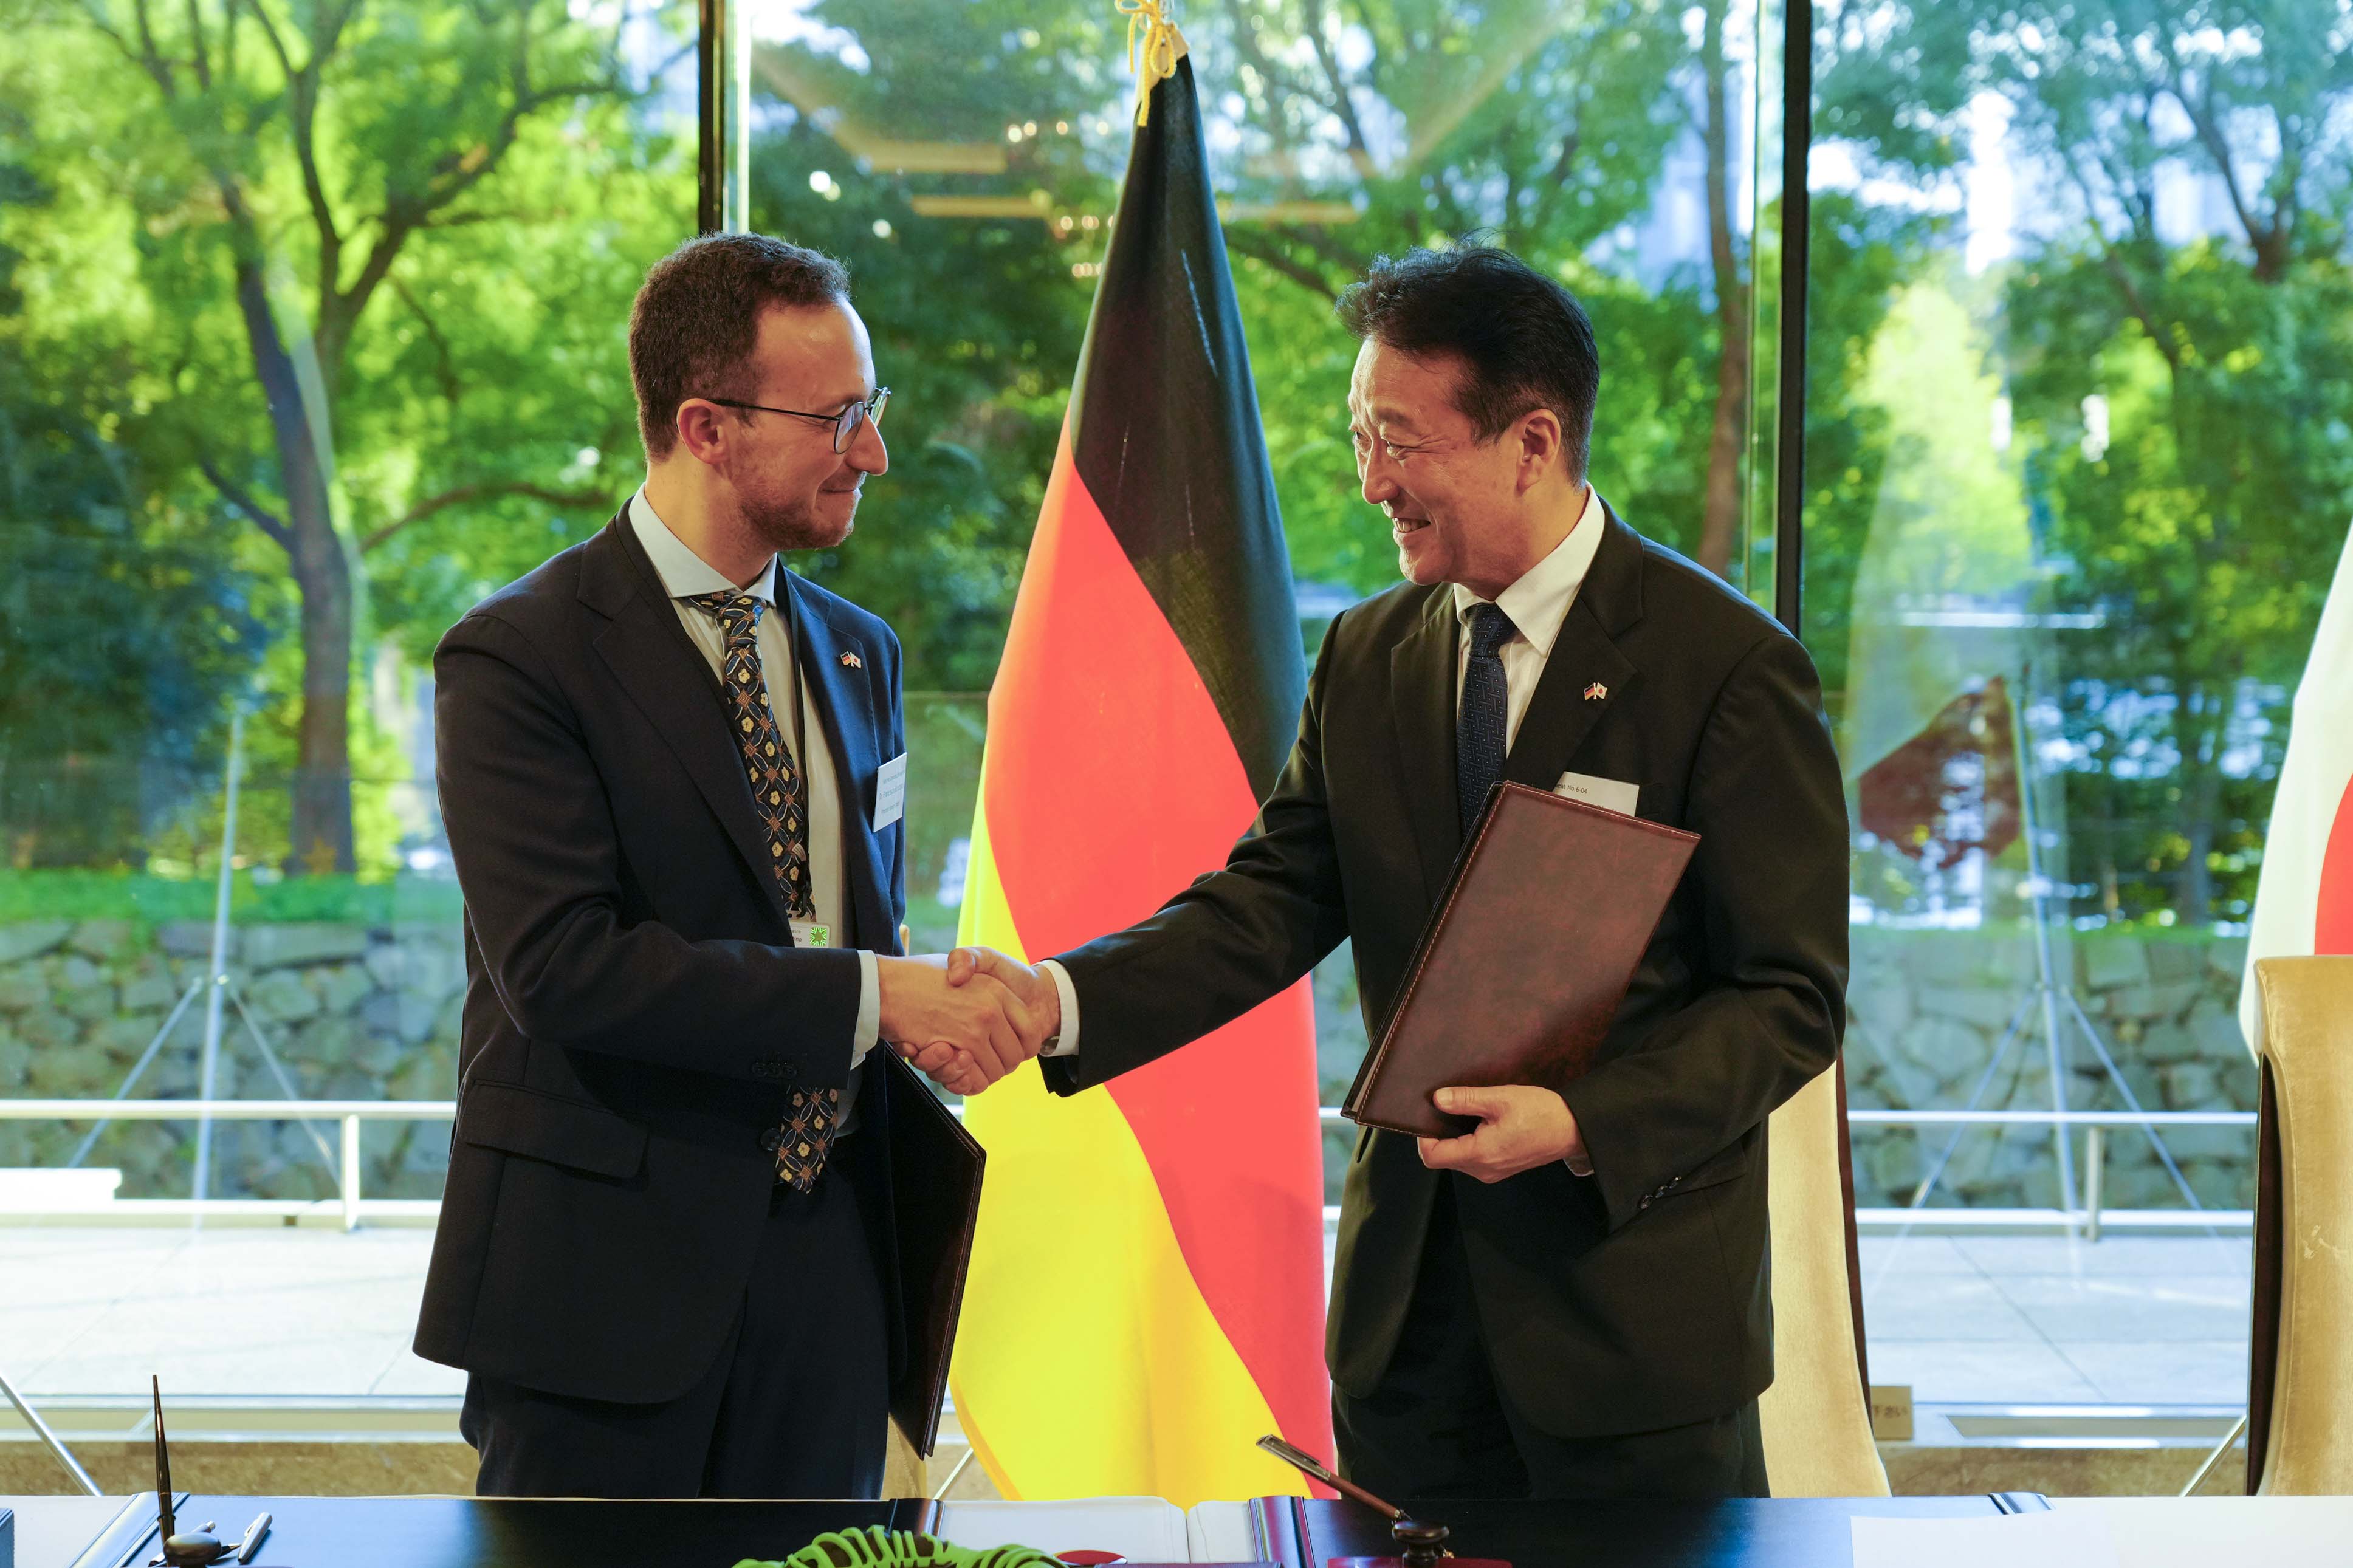
10月28日、Proximaとフジクラは、ドイツにおける高温超電導線材の製造・供給基盤について共同検討する覚書を結んだ。フジクラも翌29日に公表している。対象は技術、事業、経済の各面での実現可能性だ。Proximaの発表/フジクラの発表
同じ日本企業が、米国では大量供給の相手となり、欧州では現地生産の検討相手になる。地域の供給網を強くすることと、外国企業の製造技術を取り入れることは両立する。日本企業の出番も、完成品を国内から輸出することだけには限られない。
もっとも、覚書から工場の所有構成や利益配分、技術移転の範囲を想像してはいけない。実際にどの形で事業化するかは、これからの具体的な合意にかかっている。
この関係の面白さは、日本が米欧の競争を外から眺めるだけの位置にいないことだ。炉の開発企業がそれぞれの計画を進めるとき、共通して必要とする製造技術を持つ企業には、複数の地域と組む余地がある。
2万km、4万km。大きな数字ほど、同じ物差しで比べない
ProximaはAlpha実証装置に約2万km、将来のStellaris発電プラントに約4万kmの線材が必要になると見込む。これは将来計画に基づく需要の見積もりであり、フジクラへの確定発注ではない。フジクラの説明
CFSの1万km超と並べて「欧州の方が市場が大きい」と結論づけることはできない。契約数量と設計上の必要量では、数字が示す段階が違う。対象装置や設計、供給期間もそろっていない。
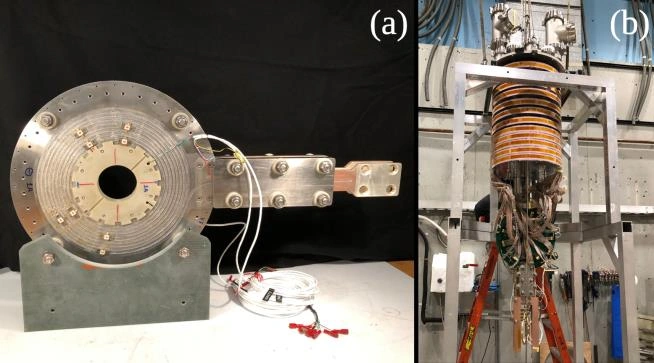
そもそも、高温超電導線材を手に入れれば磁石が完成するわけでもない。線材をまとめ、巻き、冷却し、強い力に耐える構造へ仕上げる必要がある。MITとCFSが2021年に実施した大型磁石の試験は、線材の性能を実物の磁石へつなぐための仕事を示している。2024年にまとまった設計・製造・試験の報告は、発電の達成ではなく、磁石技術の検証だ。MITによる研究紹介
見るべきなのは、何kmという大きさに加え、どの条件で使える材料が、いつ、どれだけ安定して届くのかである。
工場を先につくる。そのリスクは誰が負うのか
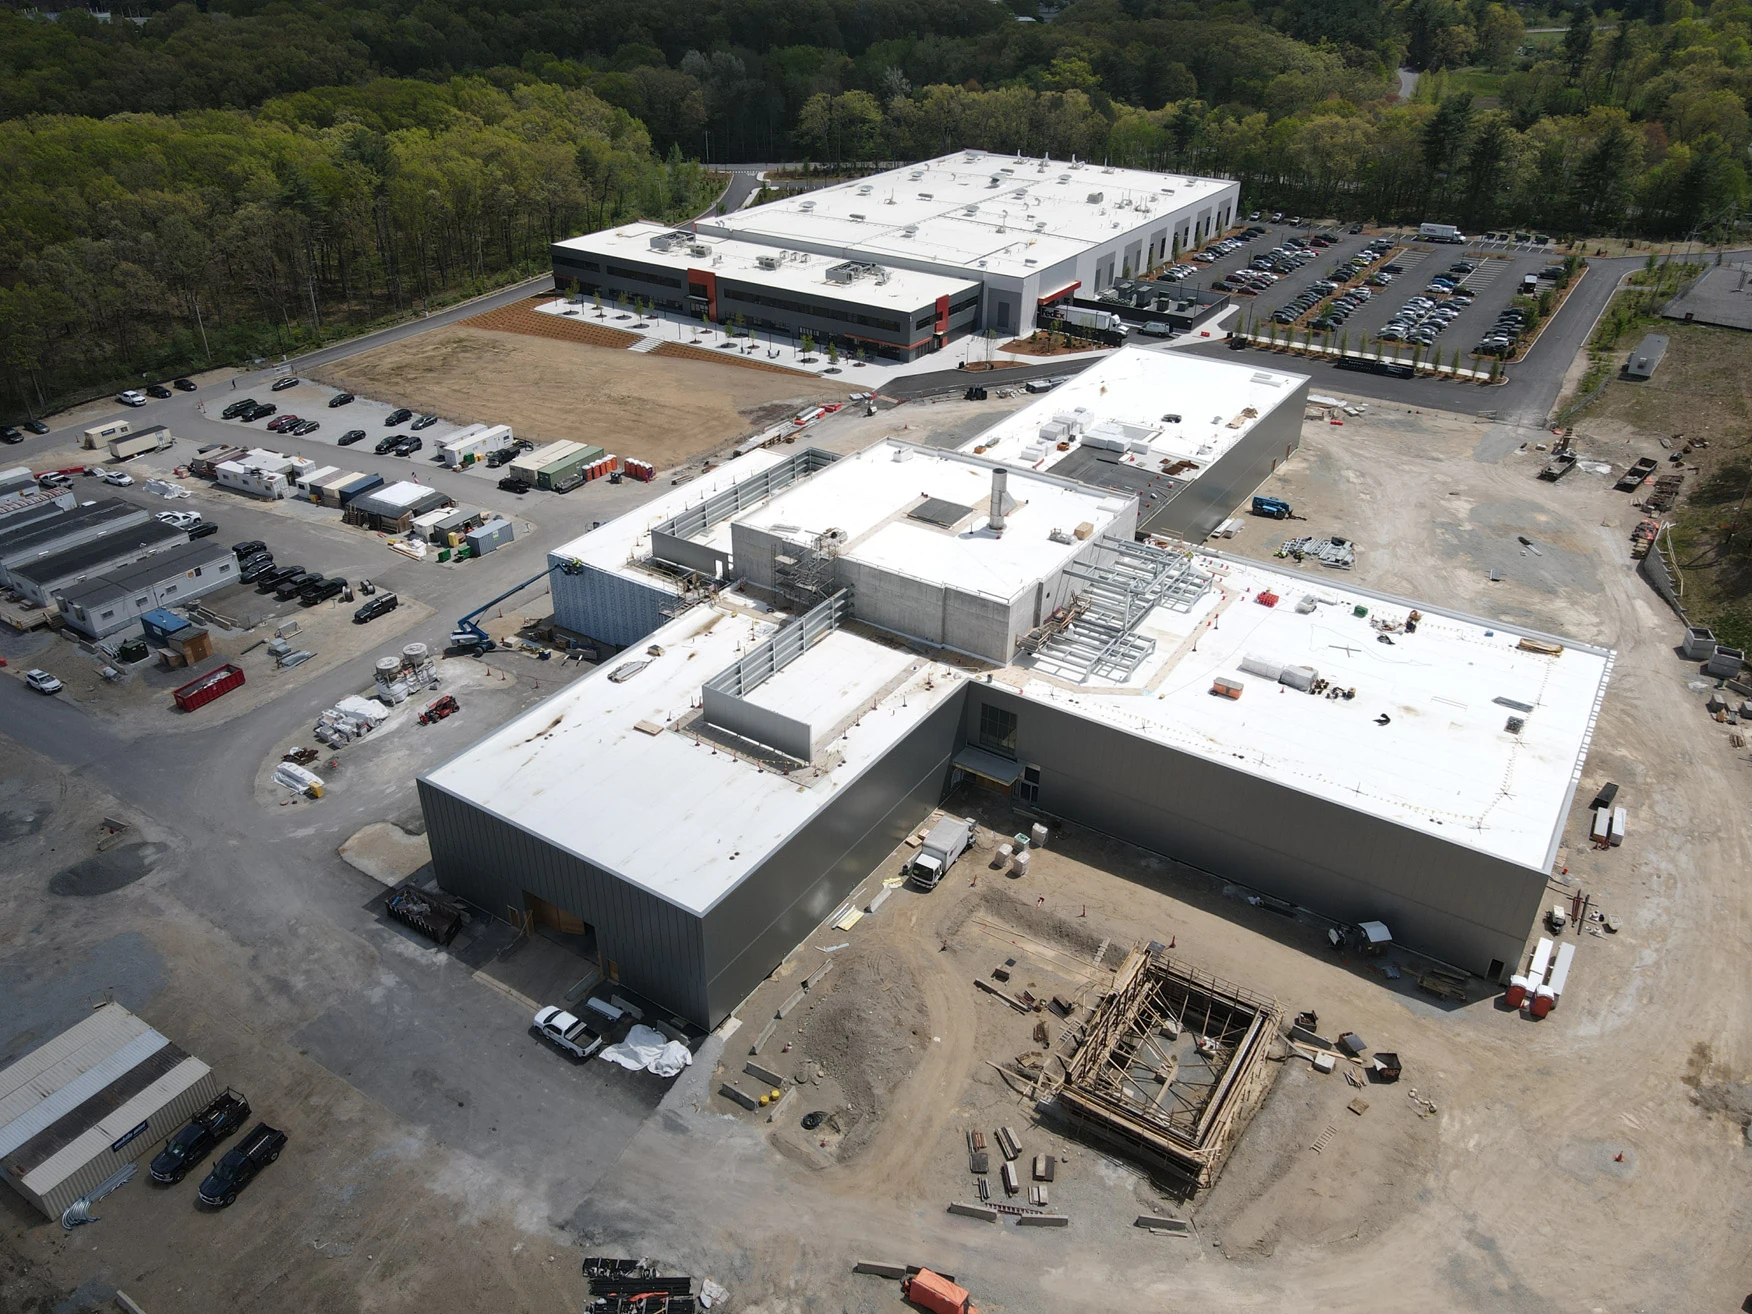
フジクラは2026年2月、線材増産に56億円の設備投資を決めたと発表した。すでに進めていた約60億円の投資による拡張に続くものだ。今回の記事に登場する秋の合意より前から、供給能力を増やす動きは始まっていた。フジクラの増産発表
ここに、核融合産業を育てる難しさがある。
炉の実証や建設が遅れれば、先に増やした設備の稼働が想定を下回りかねない。逆に、投資を慎重にしすぎれば、開発が進んだときに供給能力が足りなくなる。長期契約は需要を見通す手掛かりになり、公的支援を組み込む構想は、地域に生産能力を持つ価値も投資判断に加える。どちらも不確実性を消す魔法ではないが、誰がどの段階で負担するかを変える。
核融合企業の競争を「最初に発電するのは誰か」だけで追っていると、その手前で進むこの仕事が見えにくい。材料メーカーは、発電所の完成後に初めて登場する脇役ではない。いつ、どこで、どれだけつくれるかによって、炉を開発する側の選択肢も変わる。
米国の発注と欧州の拠点構想を結ぶ一本の線材。その先を追うなら、次に見たいのは華々しい完成予想図だけではない。正式な投資判断、動き始めた製造ライン、そして顧客が受け取った製品だ。
- フジクラ CFS向け長期供給契約
- CFS Fujikura supply agreement
- Proxima Lower Saxony MoU
- Proxima Fujikura MoU
- フジクラ Proxima MoU
- フジクラ 増産投資
- MIT 磁石試験と研究論文紹介
- Creely et al., SPARC as a platform to advance tokamak science (2023), Fig.2–3
- Hartwig et al., The SPARC Toroidal Field Model Coil Program, arXiv v1 (2023), Fig.3
情報基準日:2026-11-12
公表契約・計画に基づく産業分析