核聚变初创企业及相关企业名录:42家公司,按国家、成立年份与技术路线比较
从电站、磁体、燃料和材料到中子应用,按国家、成立年份和技术路线比较42家企业,区分实验成果与未来计划。
阅读日文原版
摘要:聚变产业不仅包括电站开发商,也包括磁体、燃料、材料、激光和中子服务企业。本名录按国家、成立年份、技术路线和业务角色比较42家企业。即使采用相同堆型,各公司的产品目标和开发阶段也可能不同。
资料基准日:2026年10月30日。本资料基于公开一手来源,用于比较理解,不是投资建议,也不声称涵盖全球所有法人。
首先看公司准备销售什么
只列公司名称,很难看清产业结构。一家公司设计电站,另一家制造电站所需的磁体,还有公司利用中子开展检测或生产同位素。它们都与聚变有关,但产品、客户和需要完成的验证不同。
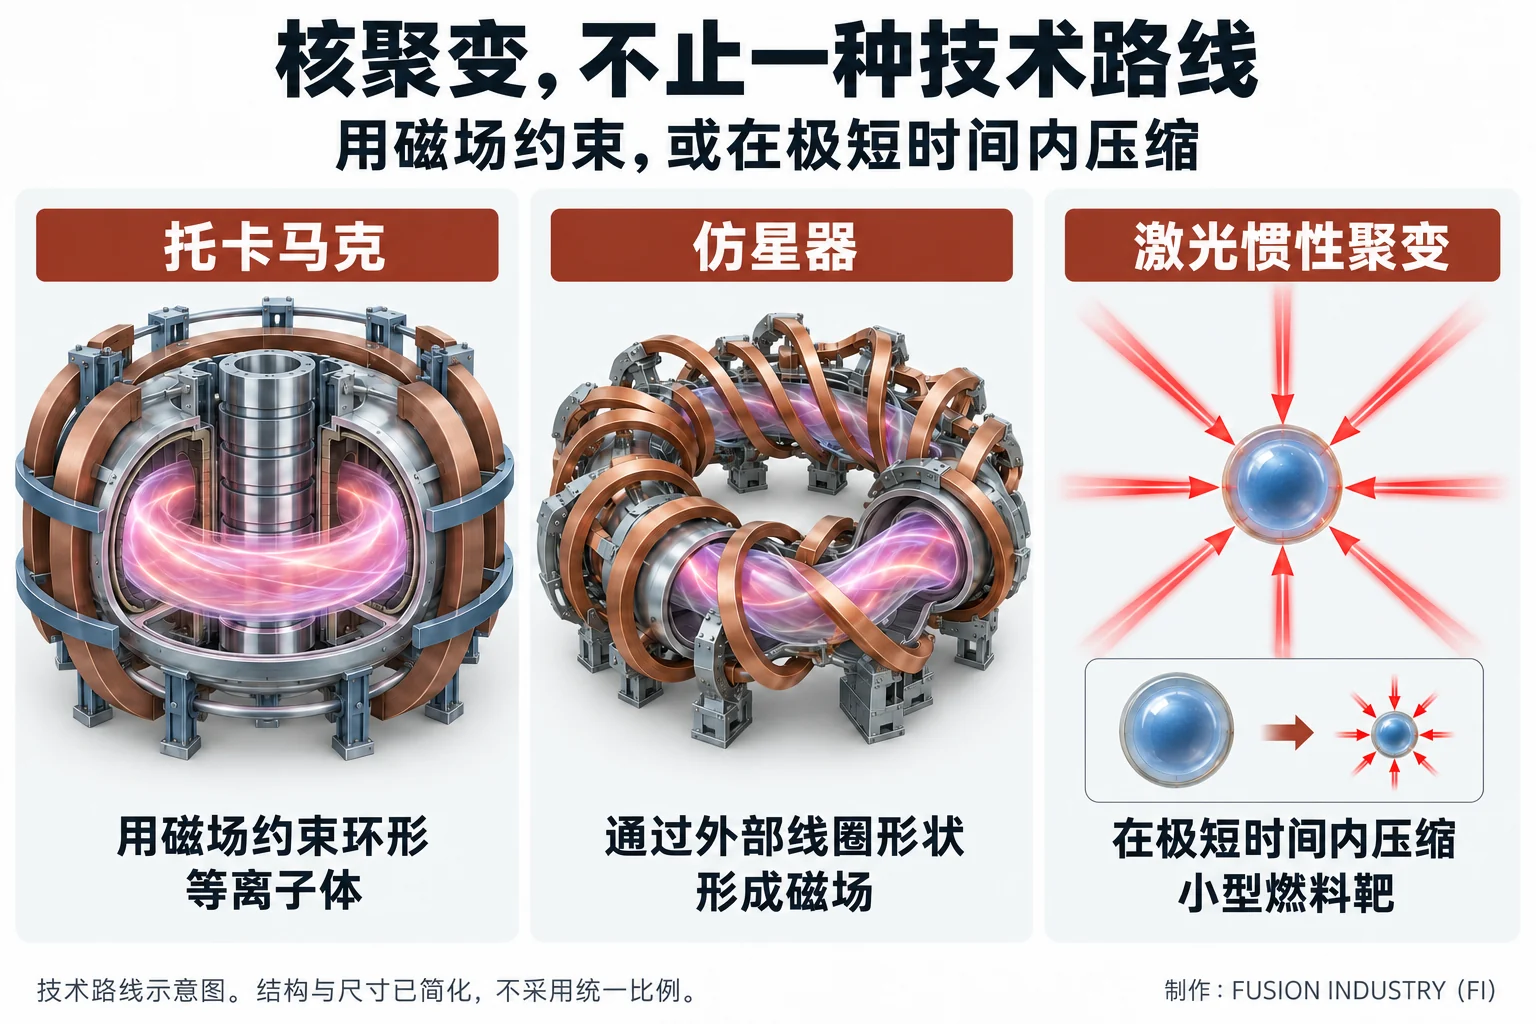
本表中的“路线”主要指约束或压缩等离子体的方法,并非最终的发电机技术。许多构想研究热力发电系统,也有方案尝试将带电粒子或磁场的能量直接回收为电力。仅凭约束方式的名称,不能判断效率、成本或完成时间的优劣。
- 托卡马克:用磁场约束环形等离子体。球形托卡马克追求中心孔相对较小的几何形状。
- 仿星器与螺旋装置:主要用外部线圈形成扭转磁场,具有面向连续运行的潜在优势,同时面对磁体和结构制造的难题。
- 激光惯性聚变:在短时间内压缩、加热小燃料靶。实现发电还需要高效激光、靶量产、重复供靶和耐久堆壁。
- FRC、磁镜与偶极场:包含不同于常规环形结构的多种磁约束几何。各企业在燃料、加热及能量回收上也有差异。
- Z箍缩、磁化靶与脉冲功率:利用大电流、机械压缩等方法。从单次实验走向重复运行的路径十分重要。
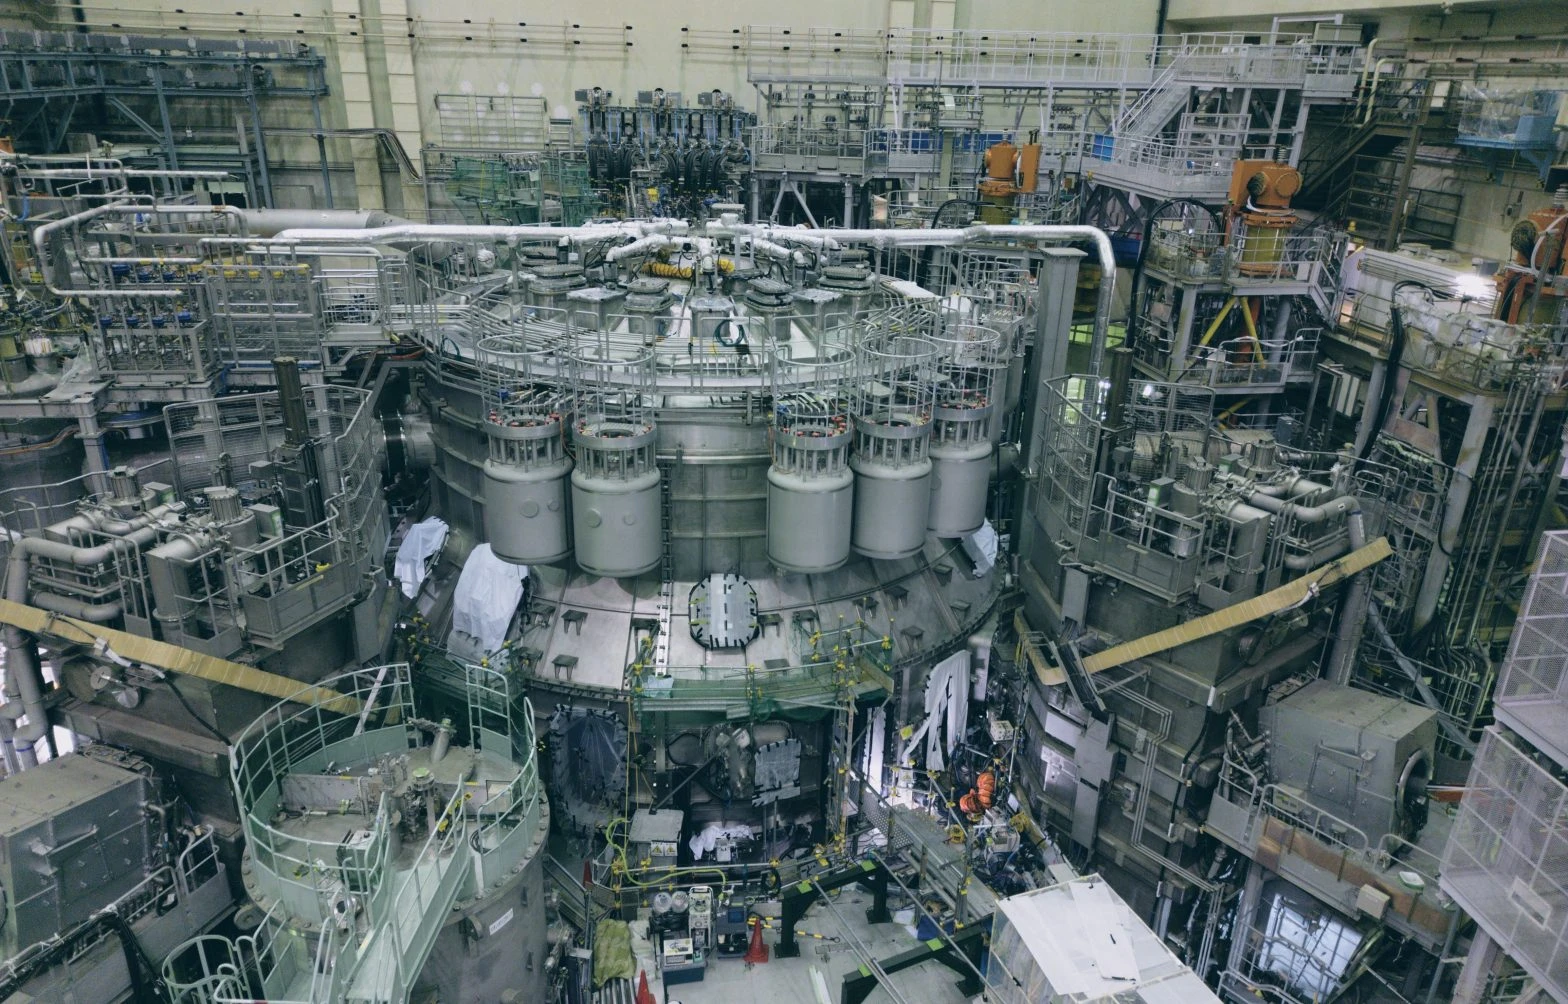
从实物理解托卡马克:JT-60SA
把技术名称与真实研究装置联系起来,有助于阅读企业表。照片中的JT-60SA是日本与欧洲共同建设的超导托卡马克,研究高性能等离子体运行,为ITER和未来反应堆研究提供知识,并培养研究人员和工程师。控制环形等离子体不仅需要装置本体,也需要加热、诊断、真空和冷却系统。
CFS和Tokamak Energy也开发托卡马克技术,但JT-60SA并非这两家企业的装置。原理相近,不代表几何形状、磁体、燃料和运行目标完全相同。QST的研究目标 · F4E的装置照片与辅助系统说明
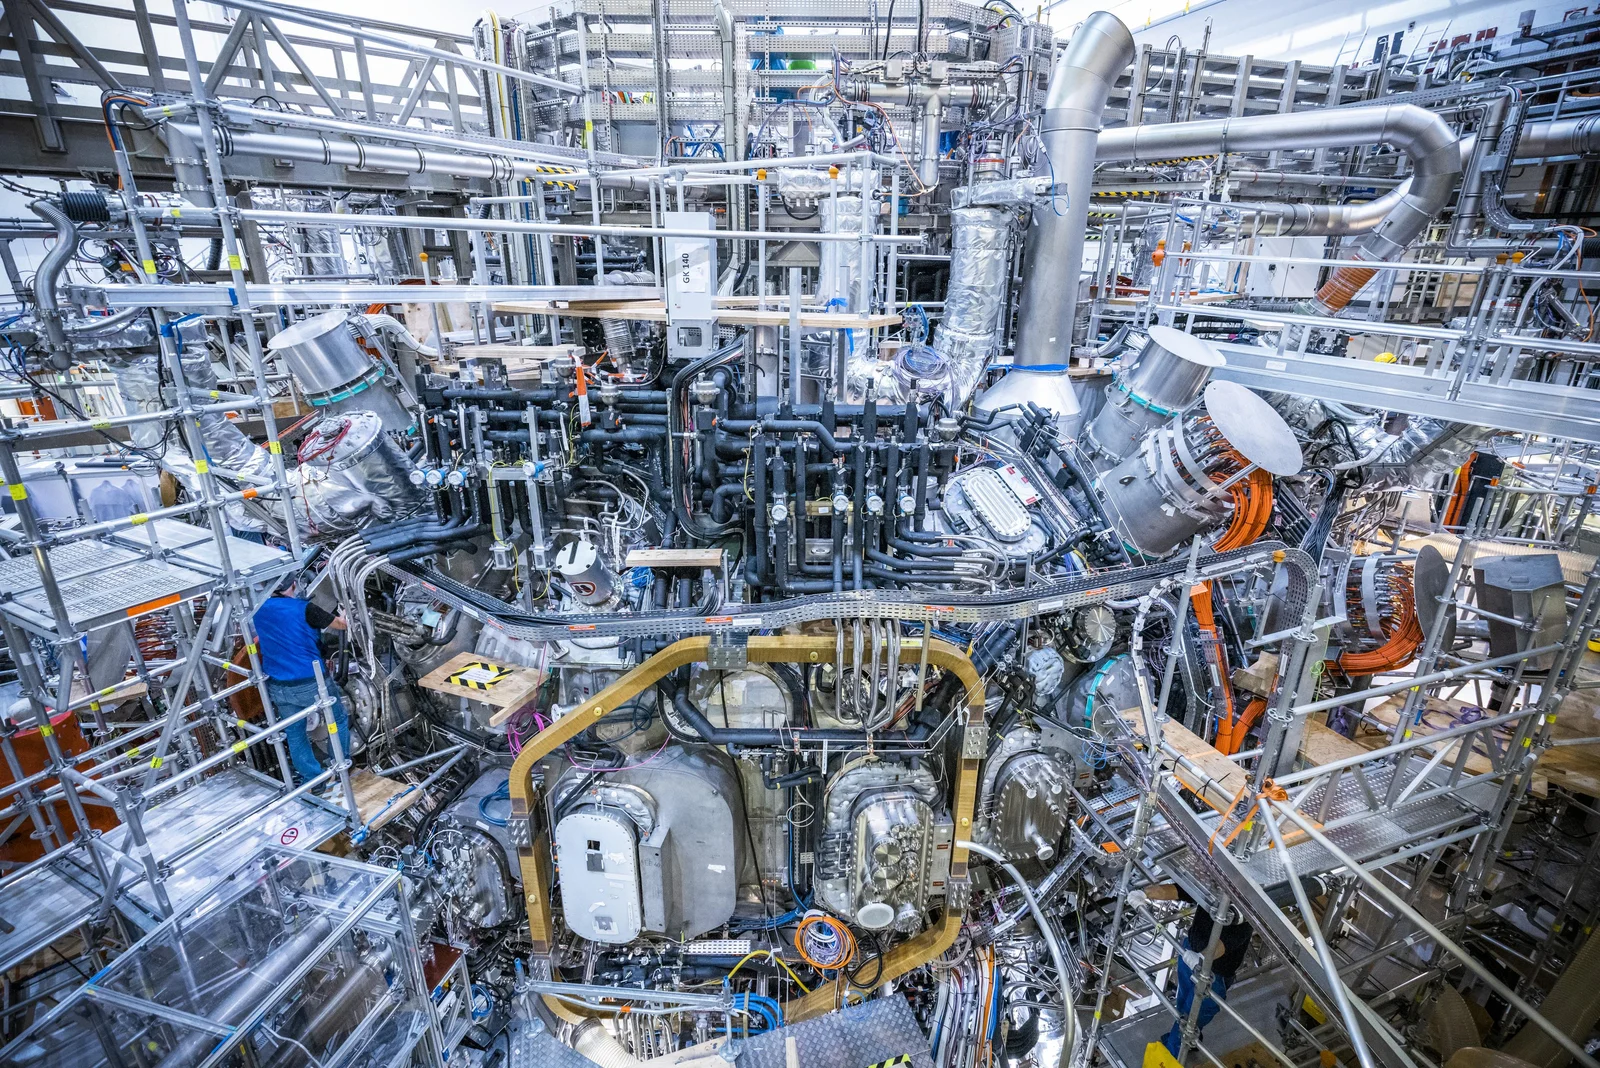
从实物理解仿星器:W7-X
照片中的Wendelstein 7-X(W7-X)是德国马克斯·普朗克等离子体物理研究所(IPP)的仿星器,研究外部线圈形成的三维磁约束以及长时间等离子体运行。周围的管道和诊断设备也展示了简单反应堆示意图难以表达的系统集成工作。
Proxima表示,公司于2023年从IPP分拆成立,以W7-X研究为基础推进产业化。W7-X并非Proxima建造的发电站。从研究知识走向商业电站,还需要不同的磁体设计、制造、维护和发电设备集成。IPP的W7-X资料 · Proxima的研究渊源
收录范围与表格读法
收录对象是在公开资料中能确认从事聚变堆、聚变装置,或聚变专用产品与服务开发的企业。部分较成熟企业和企业集团的新业务另行分类,以明确边界。国家指主要法人或业务所在地,不是创始人国籍,也不是合作研究机构所在地。跨国活动在必要时并列。
成立年份原则上指公司的创立,不是研究人员开始聚变研究的年份。无法核实的日期不靠推测补齐。GenF的业务成立与正式启动、Xcimer的创立年份等一手资料表述差异,均保留说明。
FIA的2026年调查收到56家企业的回答,但这不是全球企业总数;会员范围、是否回答及分类都会影响覆盖面。本名录同样明确公开资料的边界。FIA对2026年调查的说明
日本的聚变堆与商业化开发企业
比较表(可横向滚动)
| 企业 | 国家/主要所在地 | 成立年份 | 技术/路线 | 业务特点与开发阶段 |
|---|---|---|---|---|
| Helical Fusion | 日本/东京 | 2021 | 螺旋磁约束 | 同时开发高温超导磁体与包层。Helix HARUKA是验证装置,KANATA是未来的发电计划。 来源1 · 来源2 |
| EX-Fusion | 日本/大阪 | 2021 | 激光惯性约束 | 重点是重复激光照射所需的靶供给、跟踪与控制。激光加工业务与发电堆研发应分开理解。 来源1 · 来源2 |
| LINEA Innovations | 日本/东京 | 2023 | 先进燃料聚变 | 开发先进燃料聚变堆及相关技术。公司成立于2023年9月29日,这不等于相关基础研究的开始日期。 来源1 · 来源2 |
| Starlight Engine | 日本/东京 | 2025 | 高温超导托卡马克/FAST | 领导FAST,计划集成燃烧等离子体、电能转换及燃料系统。Kyoto Fusioneering作为产业伙伴承担不同角色。 来源1 · 来源2 |
世界各地的聚变堆与装置开发企业
比较表(可横向滚动)
| 企业 | 国家/主要所在地 | 成立年份 | 技术/路线 | 业务特点与开发阶段 |
|---|---|---|---|---|
| Commonwealth Fusion Systems(日文) | 美国/Devens | 2018 | 高温超导托卡马克 | SPARC以等离子体能量增益为目标,ARC是未来电站计划。磁体制造与发电属于不同阶段。 来源1 · 来源2 |
| Helion Energy(日文) | 美国 | 2013 | 脉冲式FRC/直接能量回收 | 压缩场反向位形等离子体,探索D–He3燃料循环和直接电能回收。购电协议不是已经供电的记录。 来源1 · 来源2 |
| TAE Technologies(日文) | 美国 | 1998 | 束流驱动FRC/氢硼 | 将质子—硼燃料作为长期目标。加速器、控制和功率转换能力与聚变发电实证不同。 来源1 |
| Zap Energy | 美国 | 2017 | 剪切流稳定Z箍缩 | 开发脉冲聚变,同时涉足裂变和混合系统。不能把公司的全部活动都称为纯聚变项目。 来源1 · 来源2 |
| Type One Energy | 美国 | 2019 | 仿星器 | 为潜在电站运营商提供聚变技术。Infinity Two是开发计划,而非已运行的电站。 来源1 · 来源2 · 来源3 |
| Thea Energy | 美国 | 2022 | 平面线圈仿星器 | 通过平面线圈阵列与控制形成磁场。Eos面向中子源,Helios面向发电,两者角色不同。 来源1 · 来源2 |
| Realta Fusion | 美国/Madison | 2022 | 磁镜 | 利用两端较强的磁场约束等离子体,目标是模块化工业供热和发电。 来源1 · 来源2 公司资料 |
| Xcimer Energy | 美国/Denver | 2021年11月(FAQ为2022年) | 高能量准分子激光 | 将KrF激光研发与液体包层堆设计结合。创始人信及当前媒体页记为2021年成立,FAQ则写2022年。 来源1 · 来源2 · 来源3 |
| Pacific Fusion | 美国 | 2023 | 脉冲功率压缩 | 开发脉冲功率驱动器和验证系统。设施净能量增益仍是目标,不能由本表推断为已经实现。 来源1 · 来源2 |
| Avalanche Energy | 美国/Seattle | 2018 | 紧凑型静电约束/Orbitron | 从中子应用逐步发展电源。销售高压真空馈通产品不等于销售聚变电力。 来源1 · 来源2 |
| General Fusion | 加拿大 | 2002 | 磁化靶聚变/机械压缩 | 结合液态金属和压缩。LM26的电子温度成果不是离子温度测量,也不是发电实证。 来源1 · 来源2 |
| Proxima Fusion | 德国/Munich | 2023 | 准等磁高温超导仿星器 | 从IPP孵化,分阶段开发Alpha验证装置与Stellaris电站概念,重视复杂磁体制造和系统集成。 来源1 · 来源2 |
| Marvel Fusion | 德国/美国 | 2019 | 激光惯性聚变 | 推进激光、靶、燃料循环及电站集成。工业激光和中子应用应与未来发电区分。 来源1 |
| Focused Energy | 德国/美国 | 2021 | 直接驱动激光聚变 | 开发高重复频率激光和靶。Biblis及后续电站的时间表是企业目标,并非投运保证。 来源1 |
| Renaissance Fusion | 法国 | 2020 | 仿星器/液态金属壁 | 结合图案化高温超导薄膜与液态金属壁,尝试简化磁体和堆壁工程。官网注明正在更新。 来源1 · 来源2 |
| Novatron Fusion | 瑞典 | 2019 | 磁镜/尖点磁场 | 结合磁镜与尖点磁场结构,在KTH研究环境中进行开发,不应描述为已实现发电。 来源1 |
| OpenStar Technologies | 新西兰/Wellington | 2021 | 悬浮偶极场 | 在悬浮磁体周围约束等离子体,探索不同于托卡马克的磁约束几何结构。 来源1 |
| HB11 Energy | 澳大利亚/Sydney | 2017 | 质子快点火/氢硼 | 在燃料压缩与点火构想中使用不同脉宽的激光。低中子燃料目标不等于零辐射。 来源1 · 来源2 |
| nT-Tao | 以色列 | 尚未核实 | 紧凑型仿星器/脉冲磁约束 | 开发现场供电用小型系统。20MWe是设计目标,不是当前电力输出。 来源1 |
| Energy Singularity | 中国/上海 | 2021 | 全高温超导托卡马克 | 在HH70运行和磁体研发基础上规划HH170。HH70运行不意味着净发电实证。 来源1 |
| Startorus Fusion | 中国/上海、西安 | 尚未核实 | 重复磁重联球形托卡马克 | 与清华大学合作运行SUNIST-2,也提供诊断、电源及超导相关设备。 来源1 |
| Pranos Fusion | 印度 | 2024 | 低环径比托卡马克 | 一体开发PRAGYA试验装置、JENGA设计控制软件及MAGGA高温超导磁体。 来源1 公司资料 |
| NearStar Fusion | 美国/Chantilly | 尚未核实 | 磁化靶撞击聚变 | 构想采用轨道炮驱动压缩与D–D燃料。驱动速度和重复频率指标不是发电成果。 来源1 · 来源2 |
| Longview Fusion Energy Systems | 美国/Livermore | 尚未核实 | 激光惯性聚变 | 将NIF经验用于电站工程。NIF的靶增益不是Longview自有电站的运行成果。 来源1 · 来源2 |
| Inertia Enterprises | 美国 | 尚未核实 | 间接驱动激光聚变 | 重视激光量产、低成本靶及电站集成。与半导体激光企业的合作属于研发活动。 来源1 |
| Stellarex Energy | 加拿大 | 2022年(公司资料) | 仿星器 | 将源自Princeton的技术与加拿大核工业及氚技术结合。应区分美国起源与当前加拿大业务重点。 来源1 · 来源2 |
| MIFTI Fusion | 美国 | 2008 | 分级Z箍缩 | 利用气体套筒压缩燃料。产生中子的实验与计划中的净能量系统属于不同阶段。 来源1 · 来源2 |
| LPPFusion | 美国 | 2003 | 稠密等离子体焦点 | 研究氢硼燃料与直接能量转换。小型脉冲实验系统应与商业电源区分。 来源1 · 来源2 · 来源3 |
材料、设备、燃料与中子应用企业
比较表(可横向滚动)
| 企业 | 国家/主要所在地 | 成立年份 | 技术/路线 | 业务特点与开发阶段 |
|---|---|---|---|---|
| Kyoto Fusioneering | 日本/东京 | 2019 | 聚变工程与设备 | 提供加热、包层、燃料循环和热量提取技术。不应简单归为只采用一种堆型的发电公司。 来源1 · 来源2 |
| Tokamak Energy | 英国/Oxfordshire | 2009 | 球形托卡马克/高温超导 | 业务包括TE Magnetics、制造设备与聚变技术。ST40用于实验及技术测试,也向其他项目提供技术。 来源1 |
| First Light Fusion | 英国 | 2011 | 惯性聚变燃料系统 | 当前重点是供合作伙伴集成的两阶段FLARE燃料系统,应与过去以自有电站为中心的介绍区分。 来源1 |
| Astral Systems | 英国 | 2021 | 紧凑型聚变/中子应用 | 开发辐照、同位素、研究和培训应用。中子商业应用与净发电商业化是不同成就。 来源1 公司资料 |
| Blue Laser Fusion | 美国/Santa Barbara、日本 | 2022 | 光学增强腔激光技术 | 开发面向聚变及其他应用的高效脉冲激光。目前业务并非仅限聚变。 来源1 |
| Fuse | 美国 | 尚未核实 | MagLIF/脉冲功率 | 从辐射测试逐步走向聚变能源。TITAN的脉冲功率指标不是商业发电输出。 来源1 |
| MiRESSO | 日本/三泽 | 2023 | 包层材料/铍 | 依托QST研究开发铍精炼与稳定供应,属于材料基础设施,而非堆型竞争。 来源1 · 来源2 |
| SHINE Technologies | 美国/Janesville | 2010 | 中子/同位素/燃料回收 | 将聚变相关技术应用于测试和医疗市场。同位素业务及未来燃料回收计划不等于净聚变发电。 来源1 · 来源2 FAQ |
企业集团业务与航天推进
比较表(可横向滚动)
同样称为“里程碑”,含义也可能不同
最重要的是比较同类成果。磁体通电、产生等离子体、发生聚变反应、产生中子、获得等离子体或靶能量增益、实现设施净发电,以及长期供电,都是不同阶段。
例如,根据NIF的靶增益结果设计激光电站,不表示该公司的电站已经送电。能够产生中子并提供测试服务,也不证明满足发电站需要的能量收支。购电协议和研发合作可以是重要的商业准备,但不是未来履约已经完成的证据。
看到“2030年代”“20MW”或每秒若干次等数字时,应先判断它是测量值、设备规格,还是设计目标。电子温度与离子温度、瞬时功率与持续产生的能量也不同。本名录不会把企业计划改写为独立验证的成果。
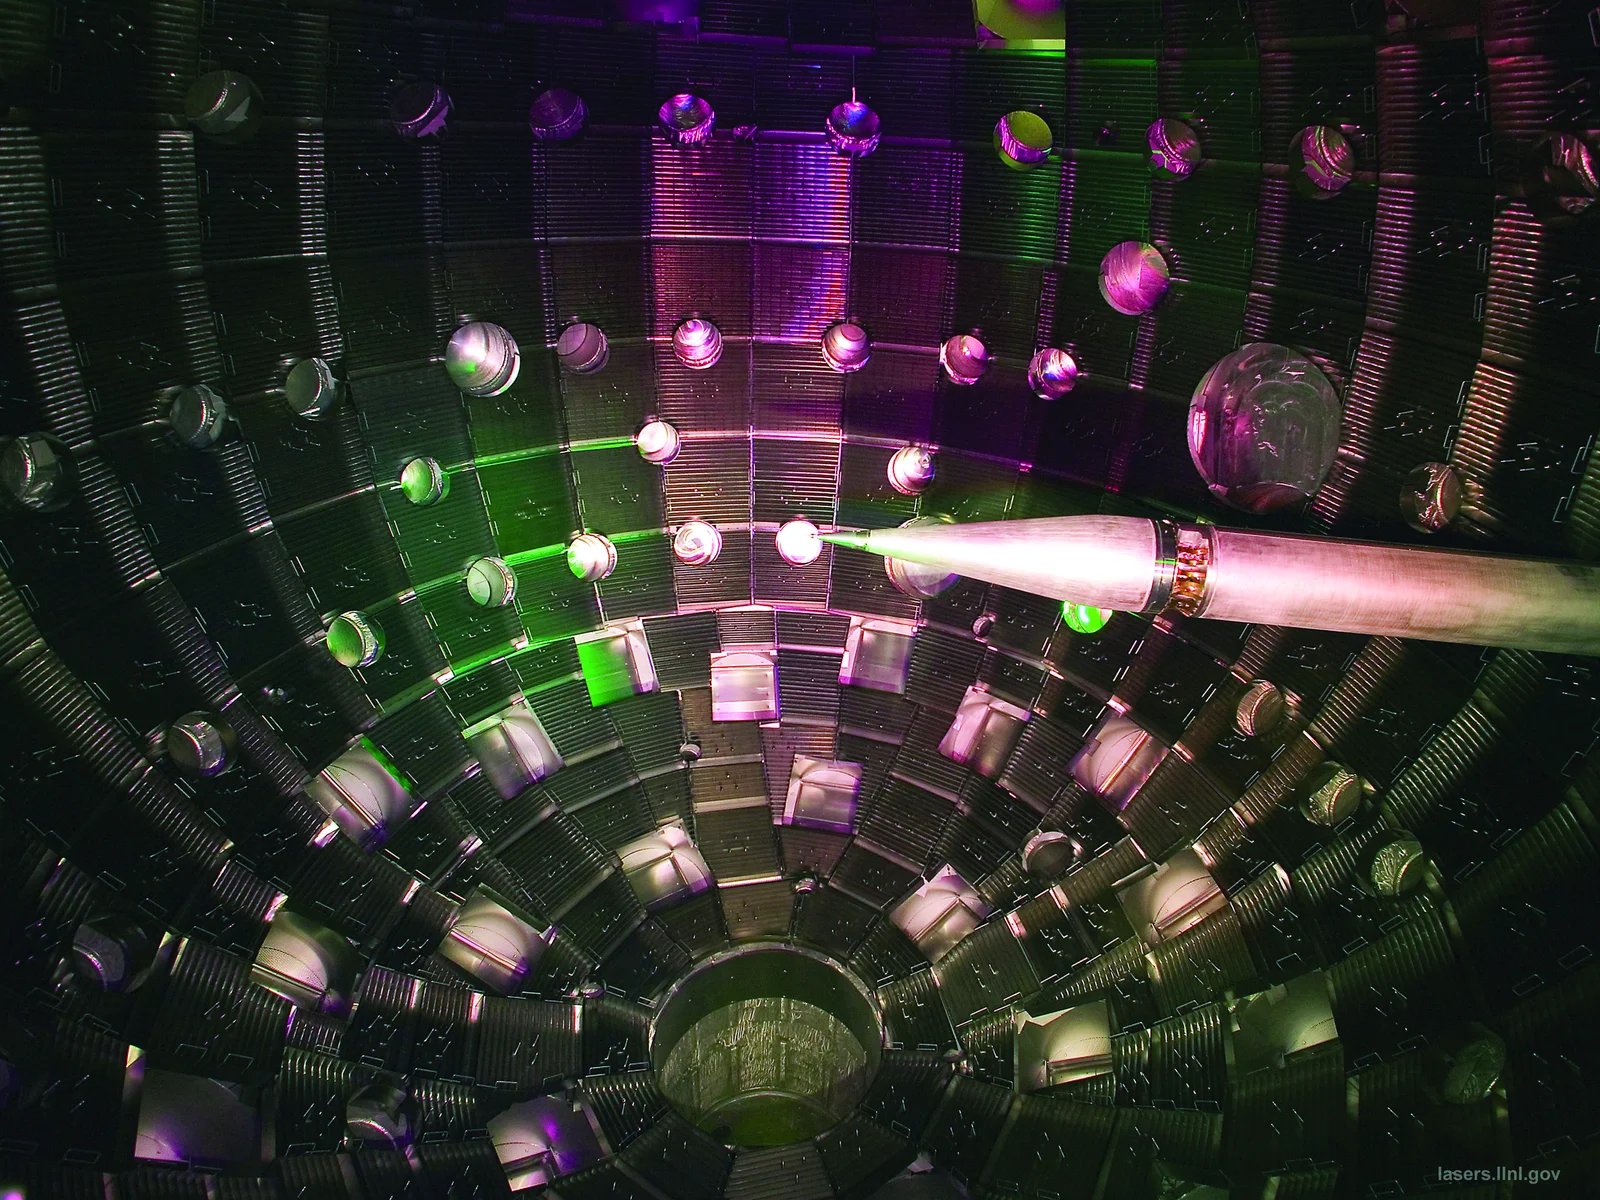
照片中的球形容器是LLNL研究设施NIF的靶室,并非本表任何企业的发电站。NIF实验比较核聚变释放的能量与输送到靶上的激光能量。Longview表示,其团队将参与NIF设计、建设和运行的经验用于企业开发。这一实例说明,研究设施积累的知识与企业未来要建成的发电设施必须分开理解。LLNL对点火的说明 · Longview公司介绍
日本产业生态有哪些看点
日本并非只探索一种堆型。螺旋、激光、先进燃料和高温超导托卡马克开发,与聚变工程和材料供应并行。区分堆开发商与设备材料供应商,有助于理解同一家公司为何出现在多个国家的项目中。
制造企业考虑参与时,当前验证装置需要什么,可能比预测电站何时建成更具体。磁体涉及导体、绕制、接头、低温和检测;激光系统涉及光学、电源、靶和定位;包层涉及材料、流体、腐蚀和燃料回收。这是编辑对技术工作的拆解,不代表已经确认某家公司正在对外采购这些项目。
下一步应核实什么
深入了解企业,可以依次区分实验装置与未来电站、阅读论文和企业公告、考察等离子体之外的燃料与热量系统、维护和监管计划,再区分已经交付的成果与计划中的合作。
公司年轻,不代表研究基础也年轻。许多企业将大学和国家实验室数十年的研究带入商业开发。反过来,历史悠久或融资规模大,也不能证明净发电和商业经济性。先问清楚:谁在什么阶段,试图交付什么?这份名录就是进行这种比较的入口。
相关企业与研究机构的官方信息
请查阅各机构公告,了解开发进展与技术资料。
- Helical Fusion|官方资料
- EX-Fusion|官方资料
- LINEA Innovations|官方资料
- Kyoto Fusioneering|官方资料
- Commonwealth Fusion Systems|官方资料
- Helion Energy|官方资料
- TAE Technologies|官方资料
- Zap Energy|官方资料
- Type One Energy|官方资料
- Thea Energy|官方资料
- Realta Fusion|官方资料
- Xcimer Energy|官方资料
- Pacific Fusion|官方资料
- Avalanche Energy|官方资料
- General Fusion|官方资料
- Tokamak Energy|官方资料
- First Light Fusion|官方资料
- Astral Systems|官方资料
- Proxima Fusion|官方资料
- Marvel Fusion|官方资料
- Focused Energy|官方资料
- Renaissance Fusion|官方资料
- Novatron Fusion|官方资料
- OpenStar Technologies|官方资料
- HB11 Energy|官方资料
- nT-Tao|官方资料
- Energy Singularity|官方资料
- Startorus Fusion|官方资料
- Pranos Fusion|官方资料
- NearStar Fusion|官方资料
- Longview Fusion Energy Systems|官方资料
- Inertia Enterprises|官方资料
- Blue Laser Fusion|官方资料
- Stellarex Energy|官方资料
- Fuse|官方资料
- MIFTI Fusion|官方资料
- GenF|官方资料
- Helicity Space|官方资料
- Starlight Engine|官方资料
- MiRESSO|官方资料
- SHINE Technologies|官方资料
- LPPFusion|官方资料
信息核实日期:2026-10-30